Рецензия на монографию по экономике должна показать, как автор пришёл от исследовательского вопроса к выводу: какие данные использовал, что измерил и насколько обоснован результат. Если вы готовите собственную рукопись и собираетесь заказать написание монографии, эти критерии полезно применять ещё до передачи текста рецензенту. Ниже разобраны структура экспертного заключения, проверка экономических показателей и законченный учебный пример, в котором верный расчёт не доказывает заявленную причину изменения.
Рекомендации рассчитаны на содержательную работу с текстом, а не на получение формальной положительной подписи. Издательское заключение о рукописи, журнальный обзор вышедшей книги и учебный разбор фрагмента — разные документы. В примере используются только вымышленные данные и условный текст: это не отзыв о существующем авторе или издании.
Уточните назначение рецензии до начала чтения
Первый вопрос — кто получит документ и какое решение должен принять. Издательству нужна оценка рукописи в рамках его процедуры. Читателю научного журнала — критическое представление уже опубликованной книги и её места в литературе. Преподавателю может быть нужен учебный разбор, который показывает умение отделять тезис от доказательства. У этих текстов различаются адресат, доступ к материалам и допустимый масштаб заключения.
Поэтому нельзя брать один готовый образец и считать его обязательным для любой монографии. Например, на странице Издательского дома ВШЭ о подготовке и рецензировании книг разграничены оценка заявки и экспертиза оригинальной рукописи. Это описание процедуры конкретного издательского дома, а не универсальное правило для всех экономических книг.
Другой пример — рекомендации Business History Review для книжных рецензентов в редакционном PDF, раздел на третьей странице. Документ с датой обновления 26 июля 2019 года предлагает критически представить тезис книги и её научный вклад, не ограничиваясь пересказом. Указанный там объём книжного обзора относится к этому журналу и документу; перед подачей нужно проверить текущие инструкции выбранной редакции.
Вид работы
Что необходимо согласовать
Издательская рецензия на рукопись
Какой комплект передан, какие вопросы задаёт издательство, кому направляется заключение, как соблюдаются конфиденциальность и сроки. Итог рецензента не подменяет издательское решение.
Журнальный обзор опубликованной книги
Аудиторию, допустимый объём, формат библиографических сведений и ссылок. Нужно оценить вклад и аргументацию книги, а не перечислить названия глав.
Учебный разбор
Какая часть текста изучается и какие навыки проверяются. Разбор фрагмента нельзя оформлять как экспертное заключение о всей непрочитанной монографии.
Самопроверка автора
Какие замечания помогут исправить рукопись до внешней экспертизы. Такой лист полезен для работы, но не заменяет независимую рецензию и не должен подписываться от имени другого человека.
Практический результат этого этапа — короткое задание самому себе: «Оцениваю такую-то версию рукописи для такой-то цели; получил основной текст, приложения и описание данных; сроки и формат уточнены». Если часть материалов отсутствует, внесите её в список необходимых уточнений. Не начинайте с обещания рекомендовать книгу к публикации независимо от результатов чтения.
Зафиксируйте версию и объём фактического чтения
Для опубликованной книги установите авторство, точное название, издательство, год и идентификатор издания. Для рукописи дополнительно нужны дата или номер версии и состав переданного комплекта. Изменение таблицы после рецензирования может повлиять на вывод, поэтому замечание без привязки к версии бывает трудно проверить.
Сначала найдите исследовательский вопрос, основные результаты и описание материалов. Затем прочитайте текст полностью в пределах поручения, включая примечания и приложения, на которые опираются ключевые выводы. Знакомство с оглавлением, аннотацией или издательской карточкой помогает спланировать чтение, но не даёт основания оценить достоверность расчётов всей книги.
Удобно вести два списка. В первом — утверждения автора и места, где они обосновываются. Во втором — сведения, которых не хватает для оценки. Эти списки не следует смешивать: «не нашёл определения показателя» и «показатель определён неверно» — разные замечания. Для второго требуется показать конкретное противоречие, а для первого — уточнить проверенные места и запросить недостающее.
Если редакция поручила оценить только главу или демонстрационный фрагмент, назовите этот предел прямо. Можно установить ошибку в доступной формуле или несоответствие вывода показанным данным. Нельзя уверенно утверждать, что определение нигде в книге не дано, если остальные главы и приложения не прочитаны.
При повторной версии проверьте исправленный фрагмент вместе с зависимыми частями: таблицей, рисунком, резюме главы и заключением. Иначе уточнение «удельные затраты» останется в одном абзаце, а общий вывод продолжит говорить о снижении всех расходов. Рецензент оценивает согласованность аргумента, а не только наличие ответа на своё замечание.
Как определить главный тезис экономической монографии
Сформулируйте его одним содержательным предложением: что автор объясняет, на каком объекте и с каким результатом. Фраза «рассмотрены актуальные вопросы экономики» для рецензии слишком широка. Она не позволяет понять, отличается ли работа новым материалом, способом постановки вопроса, моделью или переосмыслением известного результата.
Сопоставляйте обещание и выполнение. Если во введении заявлено исследование группы предприятий, выясните, какие предприятия действительно наблюдаются. Если автор обещает оценить действие организационного изменения, найдите, как это действие отделено от других перемен. Если работа теоретическая, проверьте исходные предпосылки и логику рассуждения; не требуйте от неё непременно такой же базы, как от эмпирического исследования.
Новизну полезно оценивать через конкретное отличие от сопоставимой литературы. Новые данные ещё не означают нового объяснения; новая терминология ещё не означает нового метода. Вместе с тем отсутствие математически сложной модели само по себе не делает работу слабой: важны соответствие вопросу, качество материала и обоснованность переходов между утверждениями.
Разделяйте три уровня: описание наблюдаемого изменения, объяснение его причины и рекомендацию действовать определённым образом. Они требуют разных оснований. Два показателя за два периода могут достаточно ясно описывать различие, но не обязательно устанавливают причину. Рекомендация для других организаций добавляет ещё один вопрос — при каких условиях результат переносим.
В рецензии этот разбор можно изложить кратко: «Центральный тезис работы состоит в …; для его обоснования используются …; наиболее убедительно показано …; переход к выводу о … требует дополнительного основания». Такая конструкция становится полезной только после заполнения конкретным содержанием прочитанной работы.
Проверка данных: единица, период, состав и источник
Экономический показатель нельзя оценивать отдельно от определения. Для денежных данных нужны валюта, масштаб единиц и период. Для доли — числитель и знаменатель. Для среднего значения — состав наблюдений и способ расчёта. Для сопоставления — объяснение, почему группы или периоды сравнимы. Одинаковое название столбца не гарантирует одинакового содержания.
Не пытайтесь сразу пересчитать все числа в большой книге. Выделите те таблицы и формулы, на которых держатся основные выводы, затем проследите путь от исходных сведений к итоговому показателю. Если ошибка обнаружена в ключевом переходе, её значение выше, чем у случайной опечатки в справочном списке.
Что проверять
Как превратить проверку в точное замечание
Объект и единица наблюдения
Укажите, рассматривается предприятие, подразделение, работник, операция или период. Если вывод относится к предприятиям, а сведения получены об отдельных операциях, запросите обоснование перехода.
Денежная величина
Проверьте рубли или тысячи рублей, период накопления и смысл суммы. Различайте общие расходы, расходы на единицу и изменение структуры затрат; не исправляйте единицы догадкой.
Доля и процентное изменение
Запишите основание расчёта. Рост с 20% до 25% означает 5 процентных пунктов; относительное изменение этой доли равно 25%. В рецензии нужно назвать, какое сравнение использует автор.
Сопоставимость
Проверьте состав объектов, определение продукции и границы учёта. Если состав изменился, запросите раздельные результаты или объяснение, почему общий показатель остаётся пригодным.
Источник и воспроизводимость
Есть ли происхождение данных, дата получения, описание преобразований и понятный расчёт? Если сведения закрыты, нужно оценить доступное описание процедуры и обозначить предел независимой проверки.
Пропуски и исключения
Как обработаны неполные наблюдения и исключённые организации? Без ответа нельзя считать, что итог характеризует весь заявленный объект, а не оставшуюся после отбора часть.
Пример с долями в таблице — самостоятельная арифметическая иллюстрация: разность 25 − 20 даёт 5 процентных пунктов, а относительное изменение равно 5 / 20 × 100 = 25%. Его не следует переносить на показатели книги без проверки исходных чисел. Смысл проверки — удержать основание сравнения, а не найти как можно больше поводов для формальной критики.
Требование воспроизводимости не равнозначно требованию раскрыть любую конфиденциальную информацию. Рецензенту важно установить, достаточно ли представленного материала для заявленного вывода и какие проверки возможны. Если данные нельзя проверить независимо, это ограничение нужно назвать; восполнять недостающие значения собственными догадками нельзя.
Верный расчёт и обоснованное объяснение — разные результаты
Проверка формулы отвечает на вопрос, правильно ли выполнено преобразование данных. Проверка объяснения — можно ли приписать изменение указанной причине. В экономической работе обе задачи существенны, но одна не заменяет другую. Точный процент может сопровождать слишком сильный вывод.
Начните с воспроизведения авторской логики. Каким образом выбран метод? Какое сравнение должно показать результат? Какие другие объяснения рассматриваются? Затем проверьте, не выполняется ли тот же расчёт при существенно другой истории происходящего. Если разные механизмы совместимы с одними числами, числа сами по себе ещё не выбирают единственный механизм.
Такое замечание не означает, что вывод автора обязательно ложен. Оно означает, что показанного основания пока недостаточно. Рецензент должен точно различать «не доказано», «противоречит данным» и «невозможно при данных предпосылках». Последние две формулировки сильнее и требуют соответствующего обоснования.
Также отделяйте методологический недостаток от предпочтения рецензента. Не стоит требовать конкретную модную модель только потому, что вы привыкли с ней работать. Объясните, какой именно вопрос остаётся без ответа и какое дополнение способно его разрешить: уточнение данных, проверка устойчивости, сопоставление групп, ограничение формулировки или другой анализ.
Для теоретической главы аналогичная проверка касается предпосылок. Если результат следует из определённого условия, посмотрите, сохраняется ли это условие при практическом применении. Несоответствие между предпосылкой модели и рекомендацией лучше показать на конкретном переходе, чем писать общую фразу о «недостаточной практической направленности».
Как сформулировать критику и сохранить независимость
Оценивайте текст и основания вывода, а не личность автора. В этических рекомендациях Cambridge University Press подчёркнуты раскрытие возможного конфликта интересов, конфиденциальность и опора замечаний на конкретный материал. Для рецензента это практический ориентир: сообщить редактору существенные обстоятельства и не заменять доказательство репутационной оценкой.
Конфликт интересов лучше обозначать до решения редакции, даже если вы уверены в своей объективности. Возможная связь с автором или заинтересованность в результате не должна оставаться скрытой. Решение о том, как организовать экспертизу, принимает ответственная редакция по своей процедуре.
Служебная рукопись, полученная на экспертизу, не является открытым материалом для пересылки коллегам или сторонним сервисам. Условия конкретной процедуры нужно соблюдать. В этой статье для упражнения создан собственный вымышленный фрагмент, поэтому читателю не предлагается загружать чужую конфиденциальную рукопись ради обучения.
Хорошее замечание содержит место, проблему, основание и действие. Например: «В заключении к таблице 1 сокращение удельных расходов описано как сокращение всех расходов; приведённые суммы показывают их рост. Следует уточнить показатель и согласовать с ним формулировку». Автор получает проверяемую задачу, а редактор — понимание её значимости.
Не следует превращать сомнение в обвинение. Если источник данных неясен, сначала попросите сведения о его происхождении; отсутствие ссылки само по себе не доказывает выдумывание данных. Если найдено возможное серьёзное нарушение, действуйте по правилам редакции и отделяйте сообщение редактору от содержательных замечаний автору.
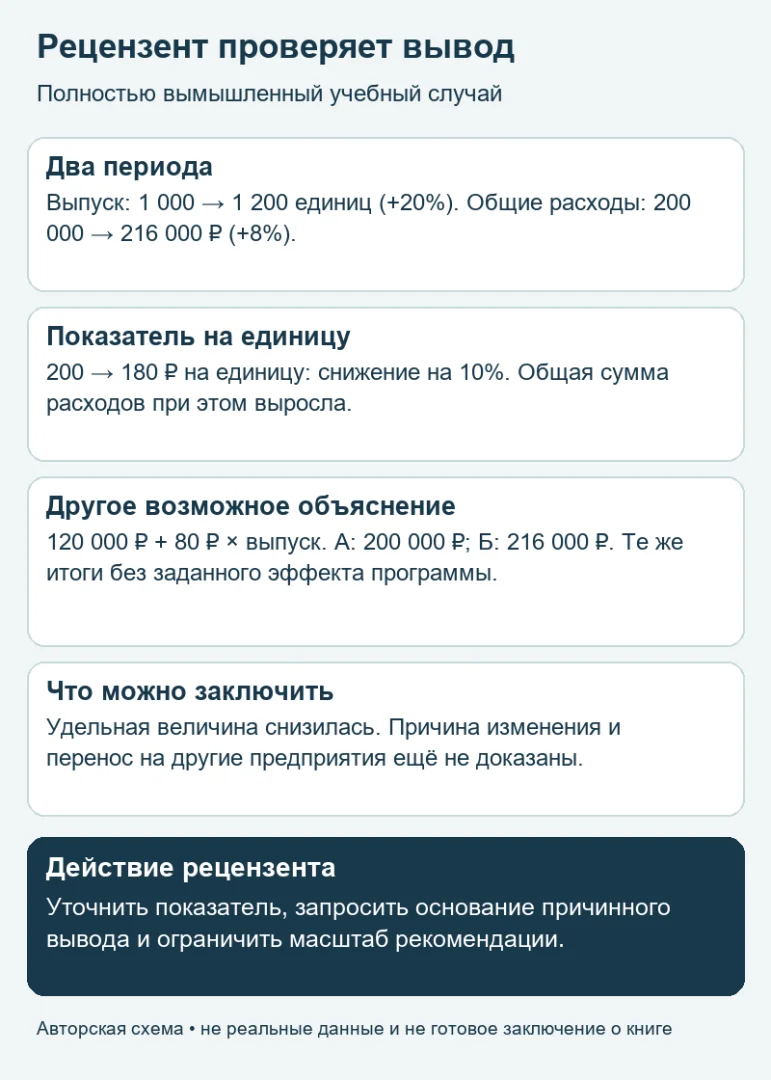
Авторская схема по полностью вымышленным данным. Альтернативная модель показывает недостаточность причинного вывода, а не устанавливает реальные причины изменения расходов.
Учебный фрагмент: расходы выросли, а показатель на единицу снизился
Все данные и условный текст в этом разделе созданы для обучения. Не существует рецензируемой здесь монографии, организации или автора. Рассматривается фрагмент воображаемой главы о внедрении системы учёта на одном предприятии. Рецензент получил только указанную таблицу и приведённый ниже вывод, поэтому его заключение относится к этому фрагменту.
В период А выпущено 1 000 условных единиц продукции, общие расходы составили 200 000 рублей. В период Б выпущено 1 200 единиц, расходы — 216 000 рублей. Для упражнения считаем, что определение продукции и границы показанного учёта одинаковы; другие материалы о ценах, структуре затрат и работе системы не предоставлены.
Условный автор написал: «После внедрения системы затраты уменьшились на 10%. Это доказывает, что программа сокращает расходы предприятия на 10% и даёт такой же эффект в других организациях». Наша задача — разобрать утверждение по частям, а не вынести оценку всей воображаемой книги.
200 000 → 216 000 рублей. Прирост: (216 000 − 200 000) / 200 000 × 100 = 8%. Общая сумма увеличилась, а не уменьшилась.
Расходы на единицу в А
200 000 / 1 000 = 200 рублей на условную единицу продукции.
Расходы на единицу в Б
216 000 / 1 200 = 180 рублей на условную единицу продукции.
Изменение удельной величины
(180 − 200) / 200 × 100 = −10%. Снижение относится к расходам на единицу, а не к общим расходам.
Причина и перенос
В таблице нет сравнения, которое отделяет действие программы от других объяснений. Нет и данных по другим организациям. Эти части условного вывода не подтверждены показанным материалом.
Первая правка конкретна: заменить неопределённые «затраты» на «расходы на условную единицу продукции» и сохранить рядом сведения о росте общей суммы. Так исчезает смешение двух показателей. При этом расчёт снижения удельной величины остаётся верным — его не нужно отвергать вместе с чрезмерным выводом.
Вторая правка относится к причинному утверждению. Таблица показывает изменение между периодами и совместима с внедрением системы, но ещё не показывает, какую часть различия вызвала именно система. Наличие события между двумя измерениями не делает его единственным возможным объяснением.
Третья правка — убрать обещание одинакового эффекта в других организациях либо предоставить достаточное основание для такого переноса. В упражнении наблюдается только один условный объект. Состав других предприятий, условия их работы и связь с рассматриваемым показателем неизвестны.
Проверяемый контрпример: те же числа без эффекта программы
Чтобы замечание о причине не оставалось общим, построим дополнительную вымышленную модель. Предположим, что в каждом периоде постоянная часть расходов равна 120 000 рублей, а переменная — 80 рублей на единицу продукции. Эти значения не извлечены из исходной таблицы и не объявляются установленной структурой предприятия. Они выбраны, чтобы проверить, допускают ли наблюдаемые итоги другое объяснение.
Для периода А получаем 120 000 + 80 × 1 000 = 200 000 рублей. Для периода Б — 120 000 + 80 × 1 200 = 216 000 рублей. Совпадают обе исходные суммы. При этом в придуманной модели не меняются ни постоянная часть, ни переменные расходы на единицу: меняется только выпуск.
Элемент альтернативной модели
Что проверено
Постоянная часть
120 000 рублей в А и столько же в Б. Это гипотетическое условие модели, а не известная строка бухгалтерского учёта.
Переменная часть
80 рублей на единицу: 80 000 рублей при выпуске 1 000 и 96 000 рублей при выпуске 1 200.
200 и 180 рублей на единицу. Снижение возможно за счёт распределения неизменной постоянной части на больший выпуск; специальный эффект программы в этой модели не задан.
Смысл контрпримера
Он не доказывает реальное отсутствие эффекта программы. Он показывает, почему только по двум итоговым суммам нельзя выбрать единственное причинное объяснение.
Это законченная проверка логики: построен другой механизм, который точно согласуется с теми же наблюдаемыми числами. Следовательно, исходная таблица сама по себе не отделяет механизм программы от этого механизма. Для объяснения понадобились бы дополнительные сведения или более узкая формулировка вывода.
Рецензент не обязан требовать именно предложенную здесь структуру расходов. Она служит демонстрацией недостаточности основания, а не готовой реконструкцией учёта. Корректное действие — запросить данные, позволяющие оценить роль изменения системы, либо рекомендовать ограничить вывод описанием показателей.
Если автор после доработки выберет второй вариант, это не обязательно обесценит весь материал. Небольшое исследование может быть полезным описанием конкретного случая. Проблема возникает тогда, когда описательная информация выдается за доказанный универсальный эффект.
Готовый учебный текст рецензии на фрагмент
Образец ниже относится только к вымышленному фрагменту выше. Он не является подписанной рецензией на реальную монографию.
Представленный учебный фрагмент посвящён изменению расходов и выпуска на одном условном предприятии после внедрения системы учёта. Положительная сторона материала — наличие исходных сумм и объёмов, позволяющих независимо воспроизвести основной расчёт. По этим данным расходы на единицу продукции уменьшились с 200 до 180 рублей, то есть на 10%.
Вместе с тем формулировка основного результата требует уточнения. Общие расходы увеличились с 200 000 до 216 000 рублей, или на 8%, при росте выпуска на 20%. Поэтому сокращение удельного показателя нельзя описывать как сокращение всей суммы расходов. Необходимо назвать показатель одинаково в таблице, пояснении и итоговом выводе.
Причинное объяснение также не обеспечено показанными сведениями. Те же итоги совместимы, например, с неизменной постоянной частью в 120 000 рублей и переменными расходами 80 рублей на единицу при изменении выпуска. Этот расчёт не устанавливает фактическую структуру затрат, но показывает наличие другого объяснения, которое исходная таблица не исключает.
Вывод об одинаковом эффекте в других организациях выходит за границы материала одного объекта. Следует либо представить дополнительное основание для оценки действия программы и переносимости результата, либо ограничить заключение описанием наблюдаемых показателей. Условия сопоставимости и состав учитываемых расходов нужно назвать явно.
По доступному учебному фрагменту рекомендуется доработка указанных формулировок и обоснования причинного вывода. Оценка всей монографии невозможна: другие главы, приложения, описание системы и материалы исследования не представлены. После исправления следует повторно сопоставить таблицу, расчёты и заключение.
В этом образце есть положительный результат, существенные замечания, их проверка и конкретное направление доработки. При этом отсутствуют фиктивные данные рецензента, печать, подпись или обещание публикации. Для реальной рецензии реквизиты и итоговая рекомендация оформляются по требованиям адресата и действительному объёму экспертизы.
Обратите внимание на масштаб слов: образец не утверждает, что программа бесполезна, и не обвиняет условного автора в недобросовестности. Он показывает, что именно не следует из имеющегося материала. Такая точность делает критику сильнее, чем категоричное заключение без достаточной проверки.
Как собрать итоговый документ без пустых клише
Начните с идентификации работы и цели рецензирования, затем дайте краткую характеристику вопроса и подхода. Основной объём посвятите оценке: какие результаты подтверждены, что составляет вклад, какие замечания существенны и почему. Закончите рекомендацией, согласованной с проверенным материалом. Изложение содержания должно помогать оценке, а не вытеснять её.
Разделите замечания по последствиям. Существенное влияет на центральный вывод или возможность его проверки. Уточняющее помогает точнее описать показатель, границу или ссылку. Редакционное касается опечаток и оформления. Такая группировка помогает автору определить порядок действий и не терять важную проблему среди мелких исправлений.
Для экономической монографии сохраняйте рядом с каждым основным замечанием расчёт, номер таблицы или место в тексте. Формулировка «данные недостаточно убедительны» требует расшифровки: какие данные, для какого вывода и какого уточнения не хватает. Иначе автору остаётся угадывать ожидания рецензента.
Не сводите весь итог к количеству страниц, числу источников или математических формул. Эти признаки описывают форму представления, но ещё не показывают качество объяснения. В нашем случае пять строк расчётов дают содержательное замечание, потому что связаны с центральным утверждением условного фрагмента.
Общий набор разделов можно сопоставить с материалом о структуре рецензии на монографию; конкретные требования к реквизитам и объёму следует получать у выбранного адресата. Для проверки каждого замечания полезна связь тезиса, доказательства и возражения: основание должно поддерживать именно то утверждение, которое вы делаете.
Рабочий лист рецензента: шесть полей
Поручение и версия. Для кого готовится рецензия, какая версия получена, какие главы и приложения фактически прочитаны? Что отсутствует?
Главный тезис. Что автор описывает, объясняет или рекомендует? Какой объект и какие условия ограничивают этот тезис?
Данные и определения. Каковы источник, единица, период, состав наблюдений и правила преобразования показателей? Для ключевой таблицы выпишите числитель и знаменатель.
Проверка. Какой расчёт воспроизведён? Есть ли другое объяснение, совместимое с материалом? Не выдавайте придуманный контрпример за установленную фактическую причину.
Замечание и действие. Где находится проблема, на что она влияет и как её можно исправить? Укажите достаточное уточнение, а не обязательную замену метода на ваш любимый.
Итог и предел. Какие достоинства и ограничения подтверждены? Соответствует ли рекомендация объёму чтения? Какое изменение требует повторной проверки?
Перед передачей перечитайте заключение отдельно от основной части. Все сильные оценки должны иметь основания выше, а ограничения — сохраняться в итоговой формулировке. Если в замечаниях написано, что причинный эффект не установлен, заключение не должно одновременно обещать доказанное повышение эффективности.
Частые вопросы о рецензии по экономике
Чем рецензия отличается от пересказа содержания?
Пересказ сообщает, что написано в книге. Рецензия оценивает, насколько обоснован основной результат, чем полезна работа и какие ограничения существенны. Краткое изложение нужно для понимания этой оценки, а не вместо неё.
Есть ли единый обязательный объём?
Формат определяется адресатом и видом документа. Требование конкретного журнала или издательства нельзя автоматически переносить на все монографии. До написания уточните актуальные инструкции и состав вопросов рецензенту.
Достаточно ли перепроверить формулы?
Нет. Нужно также оценить определения показателей, сопоставимость и переход к выводу. В учебном примере снижение расходов на единицу рассчитано верно, но причина и перенос на другие предприятия не установлены.
Доказывает ли альтернативная модель отсутствие эффекта программы?
Нет. Она показывает, что исходные числа совместимы с другим механизмом. Для выбора объяснения нужны дополнительные основания. Контрпример нельзя выдавать за фактически выявленную структуру расходов.
Можно ли оценить всю монографию по одной главе?
Можно подготовить ограниченный разбор этой главы, явно указав границу. Заключение обо всей работе требует соответствующего доступа и чтения. Неизвестное содержание других глав нельзя заполнять предположениями.
Обязана ли рецензия быть положительной?
Итог должен соответствовать результатам экспертизы. Содержательные замечания и рекомендация доработки могут быть полезнее формальной похвалы. При этом каждую существенную критическую оценку нужно связать с проверяемым основанием.
Можно ли взять готовый учебный текст и подписать как реальную рецензию?
Нет. Образец демонстрирует приём проверки вымышленного фрагмента. Для реальной работы нужны собственное чтение, действительные сведения и самостоятельное заключение рецензента по процедуре адресата.