


Содержание статьи
Законодательство
04.11.2026
04.11.2026
7
мин
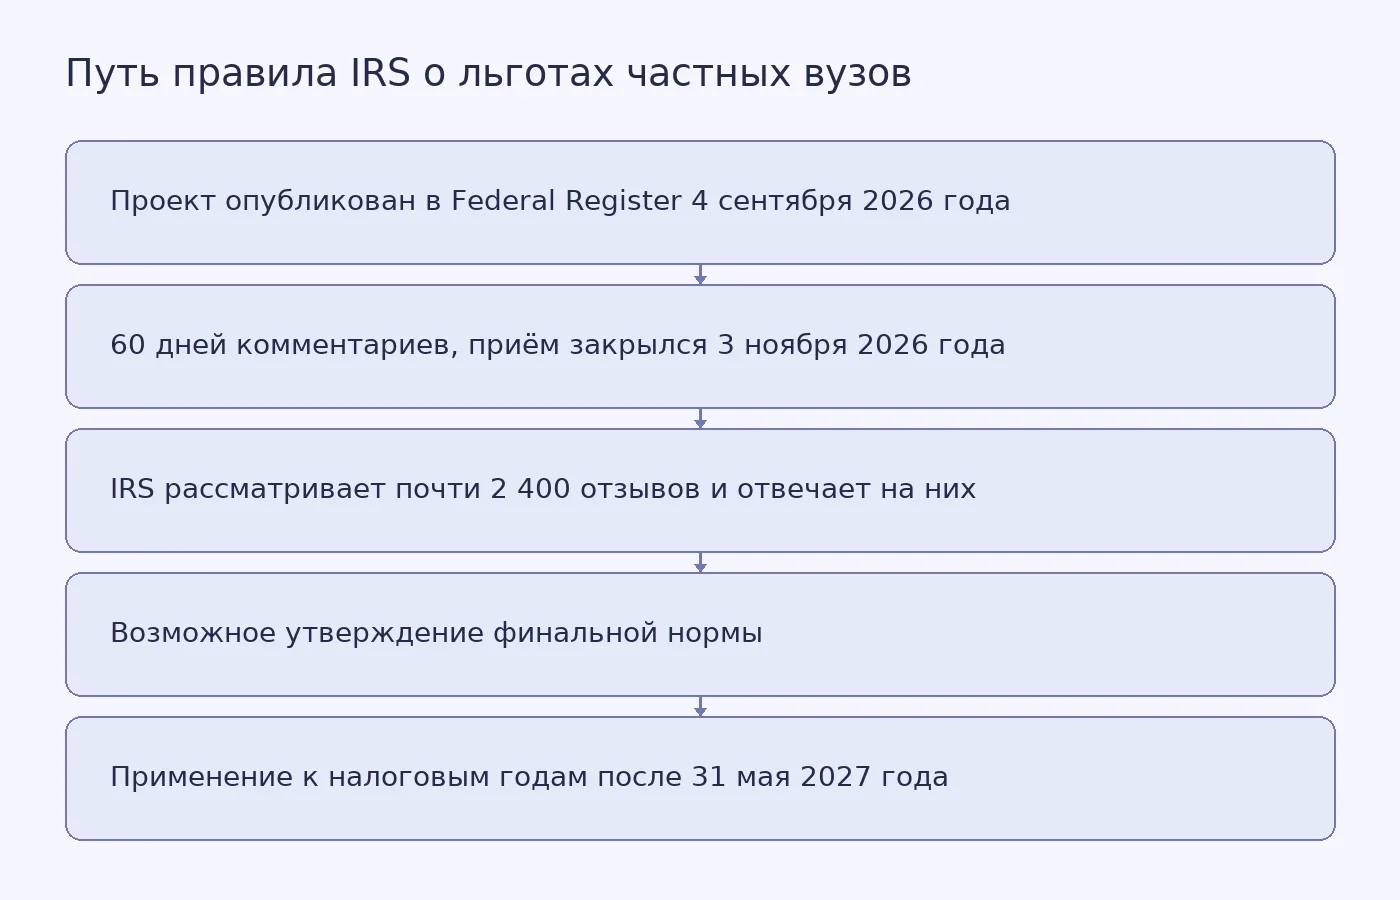
3 ноября 2026 года закончился приём комментариев к проекту правил Министерства финансов США и Налоговой службы (IRS). Документ позволил бы отзывать у частных некоммерческих школ и вузов статус организации, освобождённой от федерального подоходного налога, то есть 501(c)(3). К последнему дню обсуждения IRS получила почти 2 400 отзывов, пишет Inside Higher Ed. Агентству предстоит их рассмотреть и ответить на них, прежде чем решать, утверждать ли норму.
Проект опубликован в Federal Register 4 сентября 2026 года. Он добавляет в налоговые правила новый параграф §1.501(c)(3)-2. Применять норму предполагается к налоговым годам, начинающимся после 31 мая 2027 года. Пока ни одно учебное заведение не лишилось льготы на этом основании.
Норма адресована «частным школам». В определении отдельно сказано, что государственные органы и организации, которыми управляет государство, в него не входят. Государственные университеты США под правило не подпадают, а частные колледжи и вузы подпадают наравне со школами. IRS оценивает, что затронуты могут быть до 18 тысяч частных учебных заведений и около 750 тысяч студентов, получающих стипендии, которые распределяют по расовому, этническому или национальному признаку.
Что запрещает норма и где начинается спор
В оперативной части проекта условие потери льготы описано так: частная школа не считается организацией, которая работает исключительно ради целей, дающих право на льготу, если она «принимает, поддерживает или применяет любую политику или практику», дискриминирующую по признаку расы, цвета кожи, национального или этнического происхождения. Речь идёт об управлении образовательной, приёмной, стипендиальной, кредитной или спортивной программой либо иной программой, которую школа ведёт или поддерживает. Там же указано, что запрет действует при дискриминации «для любой цели».
Преамбула идёт дальше оперативной части. Все формы расовой дискриминации в образовании объявляются противоречащими фундаментальной публичной политике США «независимо от намерения и от законности такой дискриминации». В том числе когда её оправдывают исправлением последствий прошлой несправедливости или целями разнообразия. Одновременно проект вычёркивает из инструкции IRS 1975 года (Rev. Proc. 75-50) предложения, разрешавшие школе учитывать расу при приёме и распределении стипендий, если это помогало поддерживать её расово недискриминационную политику.
Отсюда главный вопрос обсуждения: достаточно ли одного эпизода, чтобы потерять льготу, если сам текст нормы называет триггером «политику или практику»? Прямого ответа в документе нет, и на это указывают почти все крупные комментарии.
Американский совет по образованию (ACE) подал отзыв 29 октября от имени более чем 40 ассоциаций. Его президент Тед Митчелл напоминает: решение Верховного суда по делу Bob Jones University против США 1983 года допускает отзыв льготы, «только когда не может быть сомнений в том, что соответствующая деятельность противоречит фундаментальной публичной политике». По его словам, этот критерий явно выполняется, когда у учебного заведения есть намеренная политика противоправной расовой дискриминации при приёме. А дела, на которые ссылается IRS, касались приёмных политик и «не дают оснований отзывать статус 501(c)(3) там, где выявленный случай дискриминации неясен, единичен и не является плодом политики».
Объединение финансовых директоров вузов (NACUBO) просит отозвать проект целиком. В комментарии сказано, что правило «не различает единичные или непреднамеренные нарушения и системную дискриминацию», а последствия для всего учреждения могут наступить из-за одной стипендии, программы или практики. NACUBO также запросило возможность выступить на публичных слушаниях IRS 2 декабря. Ассоциация независимых колледжей и университетов Калифорнии, представляющая более 85 учреждений, пишет, что проект «не предлагает ясных условий защиты от претензий, периода уведомления и исправления, процедуры корректирующих мер или промежуточных санкций». Она также ставит вопрос, будет ли IRS устанавливать факт дискриминации самостоятельно или опираться на другое ведомство либо суд.
В ответ на запрос издания IRS сослалась на текст проекта. В преамбуле агентство утверждает, что его толкование вытекает из линии дел от «Брауна против Совета по образованию» до решений 2023 года о расовых предпочтениях при приёме. Спор идёт о прочтении одной и той же формулировки. Суд ещё не разбирал её применительно к новому правилу.
Условный пример помогает увидеть развилку. Допустим, у частного колледжа приёмная политика нейтральна, но в один год стипендиальный фонд, завещанный десятилетия назад с расовым ограничением, выдал выплату по старому условию. По буквальному тексту проекта проверяют, «принимает, поддерживает или применяет» ли школа такую практику. Считается ли единственный случай «практикой», документ не расшифровывает. Критики видят здесь достаточный риск, а по тексту нормы без политики или практики нарушения нет. Пример придуман для объяснения, а не взят из материалов агентства.
Цена вопроса практическая. Организация без статуса 501(c)(3) платит федеральный подоходный налог с дохода, который раньше не облагался, включая инвестиционный доход и часть отдачи от эндаумента. Она теряет возможность принимать взносы, которые доноры вычитают из своих налогов, и доступ к налоговым льготам при заимствованиях. По данным NACUBO, могут пострадать и послабления на уровне штатов. Inside Higher Ed замечает, что часть жертвователей после такого изменения может сократить поддержку вузов. Итоговый текст, дата его публикации и реакция IRS на почти 2 400 отзывов пока неизвестны. К российским вузам это правило отношения не имеет: речь о внутреннем налоговом режиме США.
Тем, кто разбирает подобные сюжеты по первоисточникам, пригодится подбор литературы по теме: нормативные тексты, комментарии ассоциаций и судебные решения удобнее сверять, когда собраны в одном списке.
Похожие статьи
 Законодательство
5
мин
02.11.2026
Аккредитор в США собрал консорциум из более чем 230 вузов по переносу зачётных единиц
Один из крупнейших аккредиторов США, Commission on Colleges and Universities (CCU, прежде Southern Association of Colleges and Schools Commission on Colleges), готовит к первому заседанию свой Консорциум по переносу зачётных единиц. В объединении уже больше 230 вузов из примерно 800, которые входят
 Законодательство
3
мин
06.10.2026
ТулГУ: кто может взять «Ипотеку для семейного счастья»
29 сентября 2026 года ТулГУ опубликовал пресс-релиз о рабочей встрече, на которой учёным, аспирантам и сотрудникам вуза рассказали о двух вещах: конкурсе грантов правительства Тульской области в сфере науки и техники и новой региональной программе льготного ипотечного кредитования для молодых учёных
 Законодательство
3
мин
03.11.2026
Путин назвал единство народов фундаментальным условием суверенитета России
3 ноября 2026 года на заседании Совета по межнациональным отношениям Владимир Путин назвал единство народов Российской Федерации «основным, главным, фундаментальным условием сохранения суверенитета, территориальной целостности, а значит и сохранения самой России». Об этом пишут «Известия».Там же пре
 Законодательство
3
мин
08.10.2026
Таганский суд оштрафовал Google и TikTok на 10 миллионов рублей каждую
7 октября 2026 года Таганский районный суд Москвы признал Google и TikTok виновными в повторном неисполнении обязанностей, которые российское законодательство предъявляет к иностранным интернет-компаниям. Каждую оштрафовали на 10 миллионов рублей. Об этом РИА Новости сообщили в пресс-службе Мосгорсу
 Законодательство
3
мин
08.10.2026
44 иностранца работали на стройке в Акмолинской области: к ответственности привлекли и тех, кто сдавал жильё
В селе Софиевке Целиноградского района Акмолинской области полицейские нашли 44 иностранных граждан, которые работали без законных оснований. Об этом 8 октября 2026 года сообщила пресс-служба департамента полиции Акмолинской области через агентство Kazinform. Проверка прошла в рамках оперативно-проф
 Законодательство
3
мин
09.10.2026
США предложили сбор $70 тыс. за первоначальный OPT для студентов F-1
Министерство внутренней безопасности США (DHS) предложило взимать $70 тыс. за первоначальный период практической подготовки OPT для студентов с визой F-1 и $30 тыс. за второй год практической подготовки. Уведомление о проекте опубликовано в Федеральном реестре 8 октября 2026 года. Пока это предложен
Последние новости и статьи
 Диссертации по темам
22
мин
04.11.2026
Каталог, монография, инструкция и аннотация: как различить понятия
Каталог, монография, инструкция и аннотация различаются прежде всего задачей текста: найти объект, исследовать вопрос, выполнить действие или охарактеризовать другую работу. Ниже — краткие толкования и законченный учебный разбор с объяснением каждого решения. Для подготовки собственной исследователь
 Наука
3
мин
04.11.2026
Химики из Колорадо создали «исчезающие» чернила для татуировок
Исследователи из Университета Колорадо в Боулдере разработали чернила PhotoTat: под ультрафиолетом они окрашиваются, а яркий белый свет запускает обратную реакцию. О разработке 30 октября 2026 года написала исследовательница Мириам О'Дуилл в статье на Phys.org, опубликованной The Conversation. Работ
 Наука
4
мин
04.11.2026
TAVR при умеренном стенозе аорты снизил риск смерти и сердечной недостаточности за два года
В испытании PROGRESS замена аортального клапана через катетер (TAVR) снижала у людей с умеренным сужением клапана и признаками перегрузки сердца вероятность умереть или дойти до сердечной недостаточности в следующие два года. Результаты 3 ноября 2026 года опубликовал журнал The New England Journal o
 Помощь по написанию
32
мин
04.11.2026
Как подготовить монографию о мозге: постановка вопроса, обзор исследований и структура рукописи
Монографию о мозге удобно строить вокруг определённого вопроса и проверяемого перехода от материала к выводу. Для этого важно разделить то, что исследователь наблюдает, способ получения показателя и объяснение, которое он предлагает. Ниже разберём работу с источниками, структуру рукописи и законченн
 Студенческая жизнь
4
мин
04.11.2026
WSU планирует отложить вступление первокурсников в братства и женские общества
Washington State University (WSU) в Пуллмане, штат Вашингтон, собирается отложить вступление первокурсников в братства и женские студенческие общества (сорорити). Сначала студенту нужно будет выполнить требования университета, и только потом его допустят к набору. WSU рассчитывает провести пилот осе
 Вопросы студентов
33
мин
04.11.2026
Как подготовить монографию по психологии или педагогике: теория, эмпирические материалы и главы
Монографию по психологии или педагогике удобно готовить вокруг одной исследовательской цепочки: вопрос, теоретическое понятие, материал, процедура анализа и вывод с ясными границами. Тогда главы показывают, как получен ответ, а теория и эмпирическая часть работают вместе. Ниже разберём эту цепочку и