


Содержание статьи
Вопросы студентов
14.10.2026
14.10.2026
9
мин
Вы оплатили обучение, и у вас остался чек. Вернуть часть расходов через налоговый вычет можно не всегда: значение имеют год оплаты, то, кто учился, и то, кто заплатил. Для собственного обучения и обучения родственников действуют разные требования. Для расходов с 1 января 2024 года изменился порядок подтверждения оплаты.
Ниже изложены правила статьи 219 Налогового кодекса и разъяснения Федеральной налоговой службы. Перед подачей документов сверьтесь с актуальной редакцией статьи и материалами ФНС: нормы и порядок оформления могут меняться.
Кто может получить вычет за обучение
Вычет вправе заявить тот, кто оплатил обучение собственными средствами. Это может быть оплата:
- собственного обучения в любой форме: очной, заочной или иной;
- очного обучения ребенка младше 24 лет;
- очного обучения подопечного младше 18 лет или бывшего подопечного младше 24 лет;
- очного обучения брата или сестры младше 24 лет;
- очного обучения супруга или супруги, если расходы понесены с 1 января 2024 года.
Для вычета за обучение ребенка, брата, сестры или подопечного может понадобиться подтвердить родство или опеку, если эти сведения нельзя установить по документам об обучении. Требования к возрасту и очной форме относятся к обучаемому родственнику или подопечному. Для собственного обучения форма может быть любой.
Обучение должно проходить в организации, которая ведет образовательную деятельность, или у индивидуального предпринимателя. Статья 219 НК РФ устанавливает требования к лицензии. Для предпринимателя, который обучает лично, предусмотрено исключение, если необходимые сведения есть в Едином государственном реестре индивидуальных предпринимателей. Для учебного заведения за границей потребуются документы об оплате и подтверждение его статуса.
Расходы, оплаченные материнским капиталом, в вычет не включаются. Вычет также связан с налоговой базой, к которой применяются правила НДФЛ. Поэтому одной оплаты обучения недостаточно: нужно проверить, можно ли уменьшить налоговую базу или вернуть уплаченный налог.
Какие суммы учитываются
Для расходов с 2024 года при расчете вычета можно учесть не более 150 000 рублей за налоговый период на собственное обучение, а также обучение брата или сестры. Этот предел общий для ряда социальных вычетов, в том числе некоторых расходов на лечение. Если за тот же год вы заявляете другие расходы, которые входят в общий лимит, на обучение может остаться меньшая сумма.
На обучение детей и подопечных можно учесть до 110 000 рублей на каждого ребенка. Это общий лимит для обоих родителей, опекунов или попечителей. Он применяется отдельно от предела в 150 000 рублей.
Лимит показывает, какую сумму расходов разрешено учесть, а не сколько денег вам вернут. Итог зависит от налоговой базы и суммы налога. Неиспользованный остаток вычета на следующий налоговый период не переносится. Поэтому нельзя автоматически распределить на будущие годы оплату нескольких лет, внесенную одним платежом.
Какие документы подготовить
Если вы оплатили обучение с 1 января 2024 года
Для расходов с 1 января 2024 года обычно нужна справка об оплате образовательных услуг по форме ФНС. Ее выдает образовательная организация или индивидуальный предприниматель. В справке указывают плательщика, обучаемого и сумму расходов.
Если учебное заведение передало сведения об оплате в налоговую и они появились в личном кабинете налогоплательщика, самостоятельно подавать справку не нужно. Организация может отправить сведения в электронном виде, но делает это не всегда.
Если вы платили за обучение родственника, заранее уточните в учебном заведении, какие сведения нужны для справки. Для иностранного учебного заведения потребуются документы об оплате и подтверждение его статуса.
Если расходы были до 1 января 2024 года
Для расходов до 1 января 2024 года ФНС указывает прежний комплект документов: договор с образовательной организацией, дополнительные соглашения к нему, если они заключались, и подтверждение оплаты, например кассовые чеки или платежные поручения. При оплате обучения ребенка, брата, сестры или подопечного могут понадобиться документы об очной форме, родстве или опеке. Точный комплект зависит от обстоятельств и года расходов. Не заменяйте прежние документы новой справкой, не проверив требования для нужного налогового периода.
Если вы платили иностранной образовательной организации, подготовьте подтверждение расходов и статуса учебного заведения. При оплате за другого человека нужны документы о родстве или опеке и об условиях его обучения.
Как оформить вычет
Через налоговую после окончания года
- Сначала определите год, когда вы фактически заплатили за обучение. Вычет заявляют за тот налоговый период, в котором были расходы.
- Получите справку об оплате или проверьте личный кабинет: возможно, организация уже передала сведения в налоговую. Для расходов до 2024 года соберите документы, предусмотренные для соответствующего периода.
- Подайте декларацию 3-НДФЛ и подтверждающие документы в налоговый орган. При заполнении используйте сведения о доходах и удержанном налоге за нужный год.
- Проверьте результат в личном кабинете и воспользуйтесь инструкциями ФНС по возврату налога.
Через работодателя в том же году
Вычет за обучение можно получить через работодателя до окончания налогового периода. Сначала подайте в налоговый орган заявление и документы, необходимые для подтверждения права. Когда налоговая подтвердит его, обратитесь к работодателю с письменным заявлением. Для расходов с 2024 года проверьте, нужна ли справка об оплате: если сведения уже переданы электронно, подавать ее самостоятельно не требуется.
В упрощенном порядке
Если организация или предприниматель передали сведения об оплате в налоговую, они могут появиться в личном кабинете. ФНС также может сформировать предзаполненное заявление. Проверьте кабинет и подтвердите заявление, если оно там появилось. Если сведений нет, это само по себе не означает отказ: вы можете оформить вычет другим предусмотренным способом.
Пример
Допустим, родитель оплатил очное обучение 20-летнего ребенка. Возраст и форма обучения подходят под условия вычета. Если расходы относятся к периоду с 2024 года, родитель может попросить у учебной организации справку, оформленную на фактического плательщика. Если сведения уже есть в личном кабинете, отдельно подавать справку не нужно. После этого можно выбрать один из способов: подать декларацию по окончании года, обратиться к работодателю в течение года или подтвердить предзаполненное заявление, если ФНС сформировала его в упрощенном порядке.
Что часто мешает получить вычет
- Сумму расходов, которую разрешено учесть, часто принимают за сумму возврата. Но лимит ограничивает расходы для расчета вычета и не означает, что вам выплатят столько же.
- Для родственников и подопечных требуется очная форма обучения. Для собственного обучения заявителя форма может быть любой.
- Вычет заявляют за год фактической оплаты, а не за год, когда начались занятия.
- Комплект документов зависит от года расходов. Для оплаты с 2024 года применяется справка об оплате, для более ранних расходов ФНС указывает прежний комплект подтверждений.
- Сумму, оплаченную материнским капиталом, нельзя включить в расходы для вычета.
- Неиспользованный остаток вычета на следующий год не переносится.
Если вместе с вычетом вам нужно подготовить учебную работу, порядок ее оформления можно сверить с материалом о списке использованных источников в реферате.
Перед подачей проверьте, кто оплатил обучение, подходят ли возраст и форма обучения и какие документы нужны для года оплаты. Актуальные правила и способы оформления уточняйте на сайте ФНС и в статье 219 НК РФ.
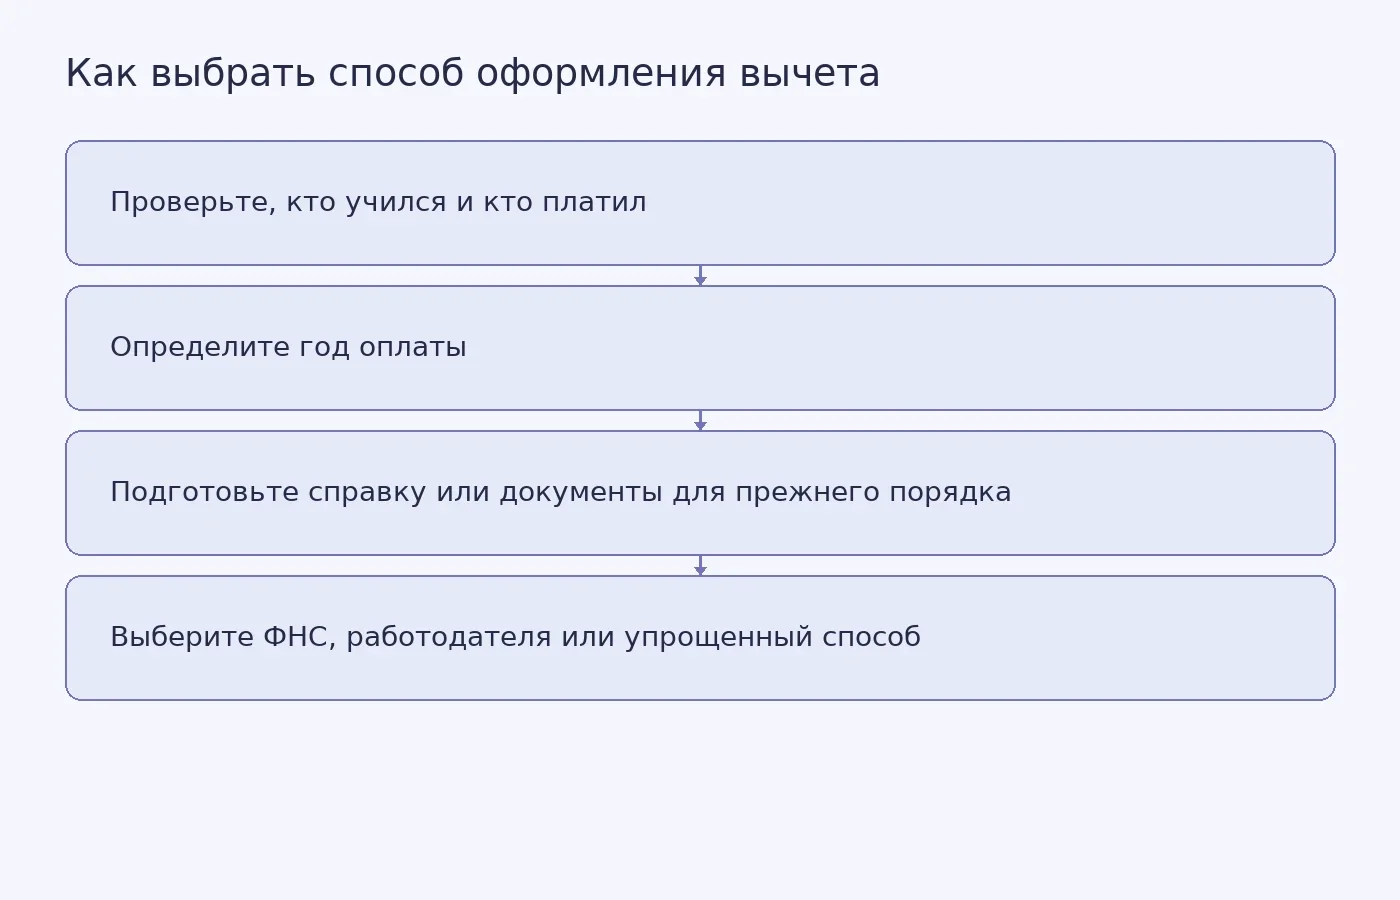
Фото: https://kaboompics.com/ / Pexels


Похожие статьи
 Вопросы студентов
5
мин
06.10.2026
Академический отпуск в НИУ ВШЭ: основания, документы и оформление
Академический отпуск начинается не с паузы в расписании, а с заявления и подтверждающих документов. При этом правила зависят от университета: ниже приведён порядок НИУ ВШЭ, и его нельзя автоматически применять к другим вузам. В каких случаях НИУ ВШЭ предоставляет академический отпуск В НИУ ВШЭ отпус
 Вопросы студентов
7
мин
06.10.2026
Стипендии студентам в 2027 году: какие бывают и кто может получить
Студент открывает сайт вуза, находит раздел о стипендиях и видит список из десятка пунктов: академическая, повышенная академическая, социальная, президентская, правительственная, именная, партнёрская. Названия похожи, а правила за ними разные. Одну выплату назначает университет по своим документам,
 Вопросы студентов
13
мин
22.03.2024
12569
Уровни образования в РФ: какие бывают, что дают
Чтобы обеспечить реализацию прав граждан на полноценное образование, современная система образования в РФ подразделяется на несколько уровней – это общее (основное), высшее, профессиональное и дополнительное. В этом материале вы узнаете о том, сколько уровней образования в РФ, а также их основ
 Вопросы студентов
10
мин
06.04.2022
59333
Ученые степени и звания в России: какие бывают и как присуждаются
Ученая степень, как и ученое звание, гарантируют соискателю престиж в глазах окружающих, получение перспективной работы/продвижение по карьерной лестнице и повышение заработной платы. Что такое ученая степень и ученое звание Ученая степень – это разновидность квалификационног
 Вопросы студентов
5
мин
03.10.2023
986
Как заселиться в общежитие: порядок заселения + документы
Заселение в общежитие - это волнительное мероприятие, сопряженное с составлением списка самого необходимого в дорогу, подготовки соответствующей документации, проверок и очередей. Чтобы примерно понимать, к чему следует готовиться, предлагаем ознакомиться со всеми нюансами процедуры. Как стать на
 Вопросы студентов
7
мин
24.07.2023
47658
Как поступить в аспирантуру: порядок поступления, документы и требования
Успешное окончание аспирантуры – это шанс получить высокооплачиваемую работу с карьерным ростом. Каждый аспирант самостоятельно выбирает научное направление по необходимой специальности, совершенствуя его на протяжении учебы. По новым правилам поступления в аспирантуру, большинств
Последние новости и статьи
 Наука
4
мин
14.10.2026
Наземный поглотитель углерода восстановился после двух лет резкого спада
В 2025 году леса, травянистые экосистемы и другие природные территории суши поглотили около 2,36 ± 0,16 млрд тонн углерода. Это на 0,71 ± 0,13 млрд тонн больше среднего за 2015–2022 годы. Предварительную оценку 28 сентября опубликовали в препринте на arXiv Филипп Сиас, Пию Ке, Сянцзюнь Тянь и их соа
 Наука
2
мин
14.10.2026
Стволовые клетки дали начало макрофагам разных органов в мышиной модели
Исследователи бельгийского института VIB получили из человеческих плюрипотентных стволовых клеток предшественников иммунных клеток и пересадили их в мышиные модели. В мозге клетки развились в микроглию и макрофаги пограничных областей, а в печени, сердце и почках приобрели признаки макрофагов, харак
 ИИ в образовании
2
мин
14.10.2026
Российские вузы планируют ввести два модуля по ИИ с 2027 года
С 2027 года во все программы высшего образования в России планируют включить два модуля по искусственному интеллекту. Об этом министр науки и высшего образования Валерий Фальков сообщил 14 октября на правительственном часе в Совете Федерации.Один модуль, по словам министра, будет базовым: его должны
 Дипломы
7
мин
14.10.2026
Методы исследования в дипломной работе: как выбрать и связать с задачами
Исследовательский вопрос задаёт направление, а доступные данные ограничивают маршрут. Если диплом посвящён тому, какие темы освещают два интернет-издания, понадобится корпус публикаций и понятные правила их отбора. Если вопрос касается того, как люди описывают свой опыт, одних публикаций недостаточн
 Рефераты
7
мин
14.10.2026
Основная часть реферата: как выстроить главы и работать с источниками
Представьте: во введении вы поставили три задачи, а в основной части появились четыре главы с другими названиями. Связь между ними не видна, и читателю трудно понять, как устроена работа. Проверьте, какую роль играет каждый раздел и как он помогает раскрыть тему. Единого образца основной части для в
 Дипломы
10
мин
14.10.2026
Речь на защиту диплома: структура, образец и переходы от задач к результатам
На защите легко перечислить цель, главы и выводы. Сложнее показать, как одно привело к другому. Выступление должно провести комиссию по логике работы: какую проблему вы изучали, что сделали и к какому результату пришли. Разберём структуру речи и переходы между её частями на условном примере. Ниже бу