Монографию по регрессионному анализу и прогнозированию нужно выбирать по исследовательскому вопросу: требуется ли оценить параметры, учесть ошибки измерения или проверить прогноз за пределами исходных наблюдений. Если для собственной рукописи обсуждается цена на монографию, полезно заранее определить эти задачи, состав данных и глубину проверки моделей: они задают содержание работы. В этом обзоре сопоставлены два конкретных монографических маршрута и открытый методический раздел NIST; законченный учебный пример показывает, почему точное совпадение с исходными точками ещё не выбирает надёжную модель прогноза.
Границы чтения указаны сразу. У М. П. Базилевского полностью прочитано предисловие на страницах 4–6 открытого предварительного просмотра, а также титул, оборот и оглавление. У А. П. Сарычева проверены издательская карточка и аннотация; основной текст не прочитан. Методический раздел NIST о нелинейном методе наименьших квадратов прочитан полностью. Ни библиотечное описание, ни предисловие здесь не выдаются за проверку всех доказательств и прикладных результатов книги.
Какой вопрос должен предшествовать поиску книги
Фраза «нужен регрессионный анализ» оставляет открытыми несколько разных задач. Можно описывать наблюдаемую связь, оценивать параметры заранее выбранной функции, сравнивать способы измерения или получать значения для новых условий. На каждом шаге появляются свои требования к данным и свои основания вывода. По одному названию метода нельзя установить, подходит ли он к реальному исследованию.
Для прогнозирования прежде всего запишите, какая величина неизвестна и что будет известно в момент прогноза. Если модель использует показатель, который становится доступен позже прогнозируемого результата, воспроизводимый расчёт по готовой таблице ещё не означает пригодности для будущего применения. В учебном примере ниже значение x задано условием; в реальном исследовании доступность будущих входных величин придётся проверять отдельно.
Затем различите два источника неопределённости. Первый связан с выбором формы зависимости: например, квадратичная функция и экспонента могут одинаково описать несколько точек. Второй — с тем, насколько точно получены сами значения переменных. Монография о моделях с ошибками измерения отвечает на иной вопрос, чем справочный раздел о нелинейности по параметрам. Эти направления дополняют маршрут чтения, но не заменяют друг друга.
Удобно сформулировать задачу одним предложением: «По таким-то наблюдениям и при таких-то доступных входных величинах требуется получить такой-то результат, который будет проверен таким-то способом». Например: «По трём вымышленным точкам нужно построить две заранее выбранные функции и сравнить их на четвёртой, не использованной при подборе параметров». Это узкая проверяемая задача; она не обещает доказать общий закон развития реального процесса.
Описательная задача: восстановить характер связи внутри имеющихся данных.
Параметрическая задача: определить неизвестные коэффициенты заданного семейства функций.
Прогностическая задача: оценить значение, которое не использовано для настройки модели.
Измерительная задача: разобраться, как неточности входных и выходных величин связаны с постановкой модели.
Задача интерпретации: объяснить смысл коэффициентов и границы переноса результата.
Такой список нужен не для присвоения работе красивого названия. Он помогает выбрать конкретные страницы литературы. Если требуется прогноз, недостаточно найти формулу оценки коэффициента. Если существенна ошибка измерения входа, недостаточно назвать её обычным случайным отклонением выхода. Если цель — причинный вывод, сам по себе регрессионный расчёт не предъявляет необходимого для него исследовательского основания.
Какие издания установлены и что доступно для чтения
В таблице библиография отделена от доступного содержания. Здесь два монографических маршрута и один самостоятельный методический источник. Справочник NIST не объявляется третьей русскоязычной монографией, а название книги не используется как доказательство прочитанного результата.
Источник и предмет
Подтверждённые сведения и границы чтения
М. П. Базилевский. «Методы построения регрессионных моделей с ошибками во всех переменных». Ответственный редактор С. И. Носков. Иркутск: ИрГУПС, 2019. 208 с.
Титул и оборот доступны в открытом предварительном просмотре УМЦ ЖДТ. Полностью прочитано предисловие 4–6; оглавление просмотрено. Начало § 1.1 на страницах 7–8 не образует законченного раздела и не используется как прочитанная глава.
Александр Павлович Сарычев. «Регрессионный анализ динамических систем». Москва: НИЦ ИНФРА-М, 2022. 229 с. ISBN 978-5-16-017656-7.
Издательская карточка подтверждает монографию, автора, год, объём и аннотацию о моделировании при структурной неопределённости. В аннотации названы обучающие и проверочные подвыборки и критерии скользящего экзамена. Алгоритмы и результаты из тела книги здесь не прочитаны.
NIST/SEMATECH e-Handbook of Statistical Methods, раздел 4.1.4.2 «Nonlinear Least Squares Regression».
Открытый законченный методический раздел прочитан полностью. Он нужен для различения линейности по параметрам и нелинейной формы, а также для постановки вопроса о численной оптимизации. Это справочный источник, отдельный от двух монографий.
Идентификация экземпляра Базилевского.
Карточка и библиографическая строка оборота дают ISBN 978-5-98710-368-5; внизу того же оборота напечатано окончание 368-8. Расхождение сохраняется как замечание к описанию. В основном тексте обзора издание определяется по титулу, автору, ИрГУПС, 2019 году и объёму 208 страниц.
Открытые сведения и изображения страниц Базилевского находятся в электронной библиотеке УМЦ ЖДТ. Карточка сообщает, что чтение книги недоступно без соответствующего доступа, но отдельно показывает предварительный просмотр. Эти восемь открытых изображений не являются всей книгой. Доступность фрагмента и доступность полного издания нужно описывать раздельно.
Сарычев представлен по карточке издательства ИНФРА-М. Методическое изложение нелинейного метода наименьших квадратов проверяется по открытому разделу NIST. Ни одна из ссылок на каталог не сопровождается обещанием свободного полного текста.
Для своей библиографии выбирайте конкретный экземпляр. Указанный на странице год, ISBN, редактор и объём должны относиться к одной версии. Правила записи и примеры можно сверить с материалом о библиографическом описании монографии. Если в самом экземпляре обнаружена коллизия, её сначала фиксируют, затем уточняют; незаметно соединять противоречивые поля неудобных источников не следует.
Что показывает законченное предисловие Базилевского
Центр предисловия — предположение о том, где находятся ошибки наблюдения. В нём обсуждается традиционная постановка, в которой неточности связываются с объясняемой переменной, и проблема неточно измеренных объясняющих переменных. Приводятся примеры приблизительных экономических величин и ответов респондентов. Для читателя это полезный поворот: вопрос к данным должен возникнуть раньше выбора удобного алгоритма.
Следующее звено программы — модели с ошибками в переменных, обозначаемые EIV. В предисловии рассматривается круг трудностей их интерпретации и применения, после чего формулируется цель работы: расширить практические возможности такого подхода. Важно читать эту последовательность целиком. Отдельно взятая фраза о трудностях прогнозирования не должна превращаться в общий запрет на применение всех моделей с ошибками измерения; само предисловие далее описывает программу преодоления названных проблем.
На странице 6 прямо обозначена особенность выбранного подхода: работа выполнена в логико-алгебраической постановке, в которой не изучаются традиционные свойства оценок — несмещённость, состоятельность и эффективность. Этот фрагмент задаёт конкретный вопрос к дальнейшему чтению. Если вашему исследованию нужны именно вероятностные свойства оценок или обоснование интервала, следует установить, где и при каких предпосылках они рассматриваются, а не подразумевать их наличие из слова «регрессия».
Предисловие также сообщает о структуре книги, в частности о проверке прогностических возможностей и использовании регрессии Деминга при определённых условиях. Это описание содержания, не воспроизведение доказательства. Здесь не прочитаны соответствующие главы, поэтому нельзя независимо подтвердить заявленное достоинство метода, применимость к вашему материалу или качество экономического прогноза.
Даже положительная оценка достижения цели, напечатанная в предисловии, остаётся оценкой этого текста. Для собственной рецензии потребовалось бы увидеть сам аргумент, восстановить расчёт и проверить его границы. Полезный результат нынешнего чтения уже получен: установлены предмет, проблемная постановка и методологическая граница, по которым можно адресно выбирать основные разделы.
Законченная запись в исследовательском конспекте может выглядеть так: «Предисловие к монографии Базилевского ставит проблему ошибок в объясняющих переменных и связывает её с необходимостью иных способов построения и интерпретации моделей. На с. 6 отдельно обозначен логико-алгебраический характер работы и круг нерассматриваемых вероятностных свойств оценок. Для использования конкретного прогностического метода требуется чтение соответствующей главы; из предисловия его корректность и пригодность не выводятся». Такая запись полезнее, чем неопределённая рекомендация всей книги как универсального решения.
Параметрическая нелинейная регрессия: что именно нелинейно
Параметрическая модель задаёт семейство функций с некоторым набором неизвестных параметров. В учебном примере это будут коэффициенты квадратичной функции и параметры экспоненты. Само слово «параметрическая» не означает, что зависимость обязательно прямая, что параметры уже известны или что форма функции доказана наблюдениями.
Для различения линейной и нелинейной регрессии в обсуждаемом здесь смысле важно положение неизвестных параметров. По определению в разделе NIST нелинейный метод наименьших квадратов относится к функции, нелинейной по неизвестным параметрам. В качестве практического затруднения там отдельно названы итерационные вычисления и роль начальных приближений: неудачное начало может помешать сходимости либо привести к локальному минимуму. Это содержание конкретного методического раздела, а не утверждение, что любой программный расчёт обязательно находит лучший ответ.
Квадратичная функция f(x) = a + bx + cx² даёт кривую по x, но остаётся линейной по a, b и c: каждый неизвестный коэффициент входит в первой степени и не перемножается с другим неизвестным. Степень x² не делает модель нелинейной по параметрам. Если назвать её «нелинейной регрессией» только за изгиб графика, читатель не поймёт, какой именно класс задач и способ оценивания имеется в виду.
Для f(x) = A exp(kx) параметр k находится в показателе экспоненты. Семейство нелинейно по исходным параметрам A и k. При A > 0 можно отдельно записать логарифмическое равенство ln f(x) = ln A + kx. Но преобразование выражения и выбор критерия оценивания — разные операции. Ниже коэффициенты задаются и проверяются на точных вымышленных числах; мы не объявляем логарифмирование универсальным способом решения любой шумной нелинейной регрессии.
Также не путайте три независимых признака задачи: изгиб функции по x, нелинейность по параметрам и наличие ошибок измерения x. Квадратичная кривая может быть линейной по коэффициентам; экспоненциальная функция может рассматриваться при точно заданных x; вопрос ошибок x может возникнуть даже у прямой. Поэтому монография Базилевского и раздел NIST отвечают на разные вопросы. Один источник не становится обзором всей нелинейной регрессии, а другой — анализом ошибок всех наблюдаемых величин.
Проверяемое различие
Что записать в своей модели
Линейность по параметрам
Для a + bx + cx² неизвестны a, b, c. Кривая по x квадратичная, семейство линейно по этим коэффициентам.
Нелинейность по параметрам
Для A exp(kx) неизвестный k находится в экспоненте. Нужно назвать исходную параметризацию и критерий подбора, а при численном решении — способ вычисления.
Ошибки измерения
Отдельно определить, считаются ли x точно заданными или наблюдаются с неточностью. Это не устанавливается ни по изгибу графика, ни по названию программы.
Аппроксимация и прогноз
Соответствие исходным точкам и точность на неиспользованном наблюдении — разные проверки. Для обеих укажите, какие строки участвовали в настройке.
Вероятностный вывод
Наличие подобранной функции не задаёт автоматически распределения ошибок и доверительный или прогнозный интервал. Нужны отдельная постановка и основания для соответствующего вывода.
Как сопоставить монографии по одному исследовательскому протоколу
Базилевский и Сарычев включены в подборку по разным основаниям. В первом случае доступно законченное предисловие, позволяющее разобрать постановку проблемы ошибок в переменных. Во втором издательская аннотация указывает на структурную неопределённость и критерии качества моделей с разделением наблюдений. Сравнивается пригодность маршрутов для будущего чтения, а не доказанная эффективность двух непрочитанных алгоритмов.
Первый вопрос протокола — откуда берётся неопределённость. У одной задачи неизвестны коэффициенты фиксированной функции; у другой дополнительно выбирается состав входов; у третьей сомнительны сами измерения. В одной работе могут обсуждаться несколько проблем, но нужно найти конкретный раздел, где они действительно поставлены. Широкое название «динамические системы» ещё не сообщает, как учитывается каждая возможная ошибка данных.
Второй вопрос — как определяется качество. Ошибка описания на тех же точках, по которым подобраны коэффициенты, отвечает на вопрос о согласовании с использованными данными. Проверка на иных наблюдениях отвечает на другой вопрос. Указание в аннотации Сарычева на обучающую и проверочную подвыборки помогает выбрать направление чтения; оно не позволяет заранее объявить любой конкретный способ разбиения подходящим для вашей временной последовательности. Как выбор проверочной части меняет задачу оценки, видно на примере трёх режимов проверки моделей в AptaBench.
Третий вопрос — доступна ли проверка основания. При чтении законченного метода ищите определения входов, функцию потерь, предпосылки об ошибках, процедуру оценивания и правило проверки. Если в доступном материале имеется лишь аннотация, в конспекте надо оставить эти поля открытыми. Пробел в доступе нельзя заполнить предположением о том, что автор наверняка использовал знакомую вам процедуру.
Четвёртый вопрос касается переноса. Пример из транспорта, экономики или лабораторной задачи может иллюстрировать метод, но не устанавливает его пригодность для другого материала. Особенно осторожно переносите название результата: «прогнозирование» не сообщает величину горизонта, способ учёта будущих входов и фактическую ошибку на вашем наборе.
Практический маршрут таков: уточнить предмет по карточке; прочитать законченный вводный текст; сформулировать вопрос к одному основному разделу; получить законный доступ к нему; восстановить выбранное следствие. На последнем этапе собственный расчёт следует отделить от опубликованного. Учебный пример далее принадлежит этому обзору и не представлен как расчёт из любой из двух книг.
Учебный набор: три точки для настройки и одна для проверки
Все числа и наблюдения в примере вымышлены. Они не описывают реальный экономический, технический или медицинский процесс. Величины x и y заданы в условных единицах; для x используются последовательные целые значения. Цель упражнения — проверить два конкретных утверждения: может ли идеальная подгонка выбрать форму функции и что добавляет одно неиспользованное наблюдение.
В части настройки даны три пары: (0; 2), (1; 4), (2; 8). До просмотра проверочного значения выбираются два семейства: квадратичное a + bx + cx² и экспоненциальное A exp(kx). Это явно заданный учебный выбор, а не результат поиска по множеству формул. Для демонстрации не применяются статистическая программа, численный оптимизатор или реальные версии ПО.
Отдельная проверочная пара — (3; 16). Она не участвует в определении коэффициентов. После её использования можно сравнить предсказания в этой единственной точке, но нельзя объявить её ещё и независимым испытанием всех решений, принятых с учётом проверки. Значение при x = 4 отсутствует. Для него будут рассчитаны только условные продолжения двух функций.
Строка или правило
Заданные значения и роль в упражнении
Настройка: x = 0
y = 2. Используется для определения параметров обоих заранее выбранных семейств.
Настройка: x = 1
y = 4. Используется для определения параметров обоих семейств.
Настройка: x = 2
y = 8. Используется для определения параметров и проверки совпадения с третьей исходной точкой.
Проверка: x = 3
Заданное вымышленное y = 16 скрыто от этапа настройки. Нужна разность между ним и отдельным предсказанием каждой функции.
Продолжение: x = 4
Наблюдаемого y нет. Полученные значения нельзя снабдить вычисленной ошибкой по отсутствующему наблюдению.
Подобная запись делает видимой роль каждой строки. Если включить x = 3 в подбор параметров, упражнение изменится: это будет другой набор настройки. Если объявить y при x = 4 равным удобному предсказанию, исчезнет само различие между неизвестным будущим значением и результатом модели. Оба действия нельзя совершать незаметно.
Три точки здесь выбраны ради прозрачной арифметики. Это не рекомендация использовать три наблюдения для реального прогнозирования. В упражнении не оцениваются шум, вероятность ошибки, устойчивость к выбросам или репрезентативность материала. Читатель проверяет логическое следствие фиксированного набора, а не получает готовый норматив объёма выборки.
Зафиксированные условные единицы важны и для интерпретации коэффициентов. Если переобозначить вход как z = 2x, те же экспоненциальные значения описываются выражением 2 exp(z ln 2 / 2): числовой коэффициент при новом входе изменился, хотя исходная последовательность значений сохранена. Сравнивать параметры из разных записей без проверки шкалы входа поэтому нельзя. В дальнейшем расчёте используется только первоначальный x, без такого преобразования.
Две точные подгонки и разные прогнозы
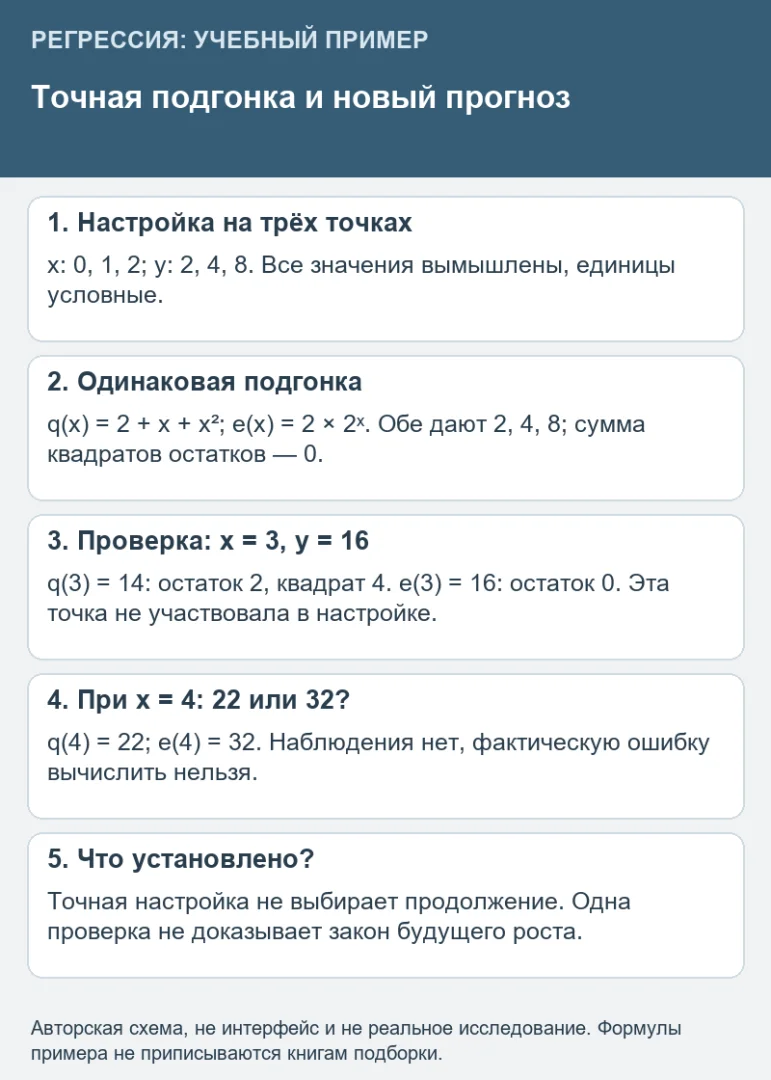
Для квадратичной функции подстановка x = 0 даёт a = 2. При x = 1 получаем 2 + b + c = 4, то есть b + c = 2. При x = 2: 2 + 2b + 4c = 8, то есть b + 2c = 3. Вычитание двух последних равенств даёт c = 1, затем b = 1. Первая функция имеет вид q(x) = 2 + x + x².
Для экспоненциального семейства подстановка x = 0 даёт A = 2. Пара (1; 4) даёт exp(k) = 2, следовательно k = ln 2. Полученная функция e(x) = 2 exp(x ln 2) равна 2 × 2ˣ. На третьей точке e(2) = 8, поэтому она также точно согласуется со всеми тремя наблюдениями настройки.
Остатки настройки для обеих функций равны нулю: каждое наблюдаемое y совпадает со значением функции. Сумма квадратов этих остатков тоже равна нулю. По такому критерию на данном наборе победителя нет. При этом мы не доказали, что два семейства одинаково устроены, одинаково гибки или одинаково надёжны за пределами данных.
Теперь отдельно подставим x = 3. Квадратичная функция даёт q(3) = 2 + 3 + 9 = 14; экспоненциальная e(3) = 2 × 8 = 16. Для заданного проверочного y = 16 определим остаток как y − предсказание. У квадратичной функции остаток равен 2, квадрат остатка — 4; у экспоненты оба значения равны нулю.
Проверка двух функций
Точный результат
Квадратичная функция
q(x) = 2 + x + x². При x = 0, 1, 2 даёт 2, 4, 8; сумма квадратов остатков настройки равна 0.
Экспоненциальная функция
e(x) = 2 × 2ˣ = 2 exp(x ln 2). При x = 0, 1, 2 также даёт 2, 4, 8; сумма квадратов остатков настройки равна 0.
Единственное проверочное наблюдение: x = 3, y = 16
q(3) = 14: остаток 16 − 14 = 2, квадрат 4. e(3) = 16: остаток 0, квадрат 0. Это сравнение на одной вымышленной проверочной точке.
Продолжение при x = 4
q(4) = 2 + 4 + 16 = 22. e(4) = 2 × 16 = 32. Разность предсказаний равна 10 условным единицам; фактическая ошибка неизвестна, поскольку наблюдения нет.
Граница допустимого вывода
Два семейства одинаково согласуются с настройкой, а в заданной проверочной точке лучше совпала экспонента. Закон будущего роста, причинный механизм и надёжность дальнейшего прогноза не установлены.
Здесь не требуется запуск оптимизатора: точное совпадение построено непосредственным решением равенств. При реально шумных данных задача была бы иной. Тогда пришлось бы явно выбрать функцию потерь и способ оценивания, а для нелинейного численного решения — указать параметры вычисления. Нельзя выдавать этот прозрачный алгебраический пример за проверку устойчивости конкретного программного алгоритма.
Также здесь нельзя получить обычную оценку дисперсии ошибок квадратичной модели делением нулевой суммы квадратов на число степеней свободы остатков: три наблюдения использованы для трёх коэффициентов, поэтому разность 3 − 3 равна нулю. Формальная попытка поделить на ноль не превращает точную подгонку в доказанную безошибочность. Никаких интервалов в упражнении не рассчитано.
Авторская учебная схема. Все данные вымышлены, единицы условные. Формулы принадлежат примеру этого обзора и не воспроизводят расчёт из книг Базилевского или Сарычева.
Что изменяет проверка и чего она не доказывает
Нулевая ошибка настройки показывает только совпадение с тремя использованными значениями. Проверочная точка добавляет новую информацию: два продолжения, до этого неразличимые по ошибке настройки, дают разные значения. В условии именно экспонента совпала с y = 16. Это законченный результат конкретной проверки, а не общий вывод о преимуществе экспонент над полиномами.
Можно увидеть ограничение ещё нагляднее. Если бы вымышленное проверочное значение было другим, например 14, предпочтение по этой точке изменилось бы. В нашем исходном условии оно равно 16, и менять его после расчёта нельзя. Но зависимость выбора от новой информации объясняет, почему согласование с доступными данными не тождественно установлению истинного механизма.
При x = 4 обе функции выходят за диапазон настройки 0–2 и за единственную проверенную точку 3. Их разность 10 единиц не является ошибкой одной из моделей: для ошибки нужен фактический y. Это мера расхождения двух условных продолжений. Среднее их предсказаний также не становится автоматически более точным, поскольку для такого утверждения нет ни наблюдения, ни специального основания.
Для численно найденной нелинейной модели потребуется ещё одна проверка: насколько найденное решение зависит от вычислительной процедуры. Значения параметров, стартовые приближения, критерий остановки и полученный результат должны быть доступны для воспроизведения. Сообщение «программа выполнила расчёт» не раскрывает этих сведений. В данном обзоре программа не проверялась, поэтому конкретные команды и версии интерфейсов не приводятся.
Отдельно фиксируйте, как преобразованы данные. При сравнении обычных квадратов разностей по y и квадратов разностей по ln y вы складываете разные величины. Из равенства ln[A exp(kx)] = ln A + kx не следует, что минимизация любой суммы ошибок в исходной шкале совпадёт с минимизацией в логарифмической. В нашем безошибочно подобранном учебном наборе обе записи совместимы, но это не устраняет различие постановок при иных данных.
Ошибки измерения x — ещё один самостоятельный вопрос. В упражнении x точно задаётся условием, поэтому оно не является примером EIV-регрессии, регрессии Деминга или метода Базилевского. Обсуждение предисловия помогает поставить вопрос к реальным наблюдениям; оно не даёт права приписать показанному алгебраическому расчёту особенности непрочитанного метода.
Законченный аналитический абзац по упражнению: «На трёх вымышленных точках настройки функции q(x) = 2 + x + x² и e(x) = 2 × 2ˣ имеют нулевую сумму квадратов остатков. Поэтому эта сумма не выбирает форму продолжения. В единственной неиспользованной при настройке точке (3; 16) остатки равны соответственно 2 и 0. При x = 4 функции дают 22 и 32, но наблюдения для проверки нет. Упражнение различает согласование с настройкой и отдельную проверку; истинность формы функции, причинный механизм и надёжность будущего прогноза им не установлены».
Рабочий лист: как связать чтение и собственный расчёт
Чтение монографии полезно завершать конкретным действием: выписать предпосылку, восстановить один вывод или сформулировать недостающий вопрос. Пересказ оглавления даёт карту, но не проверку. Аннотация помогает выбрать книгу, а завершённый аргумент позволяет обсуждать уже её содержание. Сохранение этого различия делает обзор честным и практичным.
Для Базилевского вопрос после предисловия может быть таким: какие условия в основной части позволяют использовать обсуждаемую модель для прогноза и как они связаны с информацией об ошибках переменных? Для Сарычева: как именно определены обучающая и проверочная части в выбранном методе и как оценивается качество? Для раздела NIST: что относится к определению нелинейного семейства, а что является практической трудностью его оценивания?
Рабочую запись удобно оформить в шести полях. Это авторский формат конспекта для данного обзора. Его можно распечатать или перенести в текстовый документ; отдельное приложение или специальная программа не нужны.
Издание и участок: точное заглавие, автор, год, выбранная версия, название законченного раздела и страницы.
Неизвестное: какие коэффициенты, форма, входные значения или свойства данных требуют установления.
Предпосылки: что считается измеренным точно, что содержит ошибку и какая часть условий задана самим исследователем.
Критерий: какая величина минимизируется или сравнивается, в какой шкале и по каким строкам.
Проверка: конкретный восстановленный расчёт либо непроверенное утверждение с точным следующим действием.
Граница: что не следует из результата и какие данные или страницы нужны для расширения вывода.
В нашем примере поле «Критерий» содержит сумму квадратов остатков на трёх исходных точках и отдельно один квадрат остатка на проверке. Поле «Предпосылки» — два заранее выбранных семейства и точные значения x. Поле «Граница» — отсутствие реальных данных, оценки шума и наблюдения при x = 4. Когда все три поля заполнены, читателю легче заметить необоснованное расширение вывода.
Для реального исследования к такой записи добавляют происхождение данных и фактический способ вычисления. Если метод требует сведений, которых нет, это становится отдельной задачей исследования, а не поводом молча подставить удобные числа. Литература помогает обосновать выбор, однако собственные исходные условия всё равно должны быть предъявлены читателю.
Вопросы о литературе и регрессионном прогнозировании
Какая монография подходит именно для параметрической нелинейной регрессии?
Сначала уточните, что неизвестные параметры входят в функцию нелинейно, и запишите вашу цель — оценивание, интерпретация или прогноз. В этой подборке определение и вычислительные ограничения разбираются по открытому разделу NIST, а монографии задают смежные маршруты ошибок измерения и проверки моделей. Они не объявлены взаимозаменяемыми или универсальным курсом всех нелинейных методов. Для конкретного алгоритма нужен соответствующий законченный раздел.
Квадратичная регрессия всегда является нелинейной по параметрам?
У функции a + bx + cx² неизвестные коэффициенты a, b и c входят линейно. Кривая по x при этом может быть квадратичной. Важно назвать, относительно чего используется слово «линейная»: форма по входной переменной и форма по неизвестным коэффициентам — разные признаки. В упражнении квадратичное семейство намеренно сопоставлено с экспоненциальным, нелинейным по исходному параметру k.
Почему нулевая ошибка на исходных точках не доказывает точность прогноза?
Обе функции упражнения имеют нулевые остатки на x = 0, 1, 2, но при x = 3 дают 14 и 16, а при x = 4 — 22 и 32. Это прямой проверяемый контрпример выводу, будто совпадение с несколькими точками однозначно определяет продолжение. Проверочное y = 16 различает функции только в своей точке; оно не доказывает закон будущего роста.
Можно ли всегда заменить нелинейный расчёт логарифмированием?
Алгебраическое преобразование допустимого выражения и критерий подбора параметров нужно рассматривать отдельно. Квадраты ошибок в исходной и логарифмической шкалах являются разными величинами. В приведённом упражнении экспонента точно проходит через заданные точки, поэтому параметры устанавливаются непосредственно. Для иных, в том числе шумных, данных требуется явно указать постановку, а не объявлять преобразование универсальным решением.
Предварительный просмотр Базилевского — это полный текст?
Нет. Карточка сообщает об ограничении полного чтения и показывает восемь открытых изображений. В них есть титул, оборот, оглавление, всё предисловие 4–6 и начало основной части. Начало § 1.1 обрывается на доступной странице 8. Поэтому обзор анализирует законченное предисловие и не имитирует чтение всей книги объёмом 208 страниц.
Какой результат можно перенести в собственный текст исследования?
Можно перенести порядок проверки: назвать форму и параметры, показать роль каждой строки данных, отделить настройку от проверки и сформулировать предел вывода. Числа и функции данного упражнения принадлежат вымышленному набору. Реальную работу нужно обосновывать её собственными данными и действительно прочитанными методами; точная библиография помогает найти источник, но не заменяет аргумент и расчёт.