Монографию по экономике удобно строить вокруг вопроса, на который автор может дать проверяемый ответ: какие данные или теоретические основания ему нужны, как выбранный метод связывает их с выводом и где заканчивается область этого вывода. Ниже разберём путь от такой постановки до плана глав и законченного аналитического фрагмента. Если вам нужна помощь с подготовкой собственной исследовательской рукописи по индивидуальному заданию и предоставленным материалам, можно обсудить написание монографии на заказ.
Что подготовить прежде, чем писать экономическую монографию
Для начала полезно собрать короткий паспорт проекта. В нём должны встретиться три вещи: содержательный экономический вопрос, материал для ответа и предел утверждения, которое вы собираетесь защищать. Если один из этих элементов отсутствует, большое оглавление пока не решает проблему. Например, тема «Развитие культурного туризма» называет область интереса, но не определяет, будете ли вы исследовать спрос, цены, организацию учреждений, общественные эффекты или политику территории.
Сразу обозначьте тип работы. Теоретическая монография может развивать понятие или сравнивать объяснительные модели; ей нужен последовательный переход от предпосылок к следствиям и обсуждение альтернатив. Эмпирической работе необходимы наблюдения, правила их получения и обоснование того, что именно они позволяют установить. Историко-экономическое исследование может опираться на документы и реконструкцию изменения институтов. Наличие числовой таблицы само по себе не делает любую из этих работ эмпирическим доказательством причинности.
В этом руководстве основной учебный пример будет эмпирическим по форме, но все его записи вымышлены. Два условных музея позволяют разобрать различие билетной выручки, цены и объёма посещений, выбор базы сравнения и границы интерпретации. Это небольшой законченный фрагмент будущей рукописи, а не имитация проведённого отраслевого исследования.
Поле паспорта
Что записать и как проверить
Исследовательский вопрос
Какой процесс, различие или объяснение вас интересует? В вопросе должны быть понятны объект и ожидаемый характер ответа.
Единица анализа
Предприятие, человек, муниципалитет, сделка, документ или другая единица. Не подменяйте индивидуальное поведение средним по территории.
Материал и происхождение
Назовите конкретный массив, выпуск статистики, документы или корпус литературы; укажите доступную версию и условия использования.
Время и границы
Какие периоды и объекты включены? Сохранились ли определения, границы территории и правила учёта?
Способ ответа
Как сравнение, расчёт, модель или анализ документов поможет ответить именно на поставленный вопрос?
Предел вывода
Что вы сможете установить: описание динамики, связь показателей, причинный эффект или следствие теоретических предпосылок? Каких утверждений материал не поддерживает?
Такой паспорт помогает проверить выполнимость замысла до подготовки десятков страниц. Если нужного показателя нет, решение состоит не обязательно в поиске «любых похожих цифр». Иногда нужно изменить период, уточнить объект, выбрать другой подход или сузить вопрос. Каждую такую перемену лучше фиксировать: она объясняет, почему окончательная рукопись имеет именно эти границы.
Как перейти от широкой темы к вопросу и рабочему тезису
Хороший переход начинается с различения темы и наблюдаемого затруднения. Допустим, автор видит, что денежные поступления учреждений выросли. Пока неясно, означает ли это больший объём услуг, изменение цен, состав продаж или изменение состава самих учреждений. Здесь появляется конкретная проблема измерения: одна денежная сумма допускает разные объяснения.
Для нашего учебного фрагмента вопрос будет таким: «Как различаются изменения билетной выручки в текущих ценах и при оценке посещений по ценам 2023 года у двух условных музеев?» В нём названы показатель, способ сопоставления, период и объект. На него можно ответить из четырёх полностью заданных записей, не придумывая рекламную кампанию или сведения о доходах туристов.
Рабочий тезис формулируется осторожнее, чем привлекательный заголовок: «В рассматриваемом учебном примере номинальная динамика билетной выручки не совпадает с динамикой объёма, оценённого в базисных ценах». Проверка этого тезиса требует исходных цен, числа платных посещений и прозрачного вычисления. Она не требует заранее объявлять, какой музей «эффективнее».
Сильнее звучащий вопрос может потребовать совершенно другого исследования. Чтобы установить, увеличила ли рекламная кампания посещаемость, нужно определить само воздействие, подходящую альтернативу без него и условия сопоставления. Чтобы оценить общественную ценность музея, недостаточно посчитать билетные поступления. Не расширяйте вывод только потому, что исходная тема затрагивает управление или региональное развитие.
На уровне всей монографии рабочий тезис должен связывать главы. Введение объясняет, почему вопрос важен; обзор литературы показывает, какие ответы уже предложены; методическая часть обосновывает способ проверки; результаты дают основания; обсуждение показывает вклад и ограничения. Для проверки самого перехода от основания к утверждению пригодится разбор аргументации в монографии.
Какие источники нужны и как собрать сопоставимые данные
Разведите литературу, исходные наблюдения и производные результаты. Научная статья может объяснять метод, но не заменяет документ с данными вашего объекта. Таблица, которую вы получили после отбора и расчётов, уже отличается от исходной выгрузки. Читателю нужен путь между ними: откуда появились записи, какие исключены, что пересчитано и почему.
Для официальной статистики фиксируйте не только организацию и название показателя, но и конкретный выпуск, дату получения, период, единицы и методологическое описание. Для данных предприятия уточняйте, что именно отражает поле: начисление или поступление денег, цену до или после скидки, число операций или уникальных клиентов. Два одинаковых заголовка столбца ещё не означают одинакового экономического содержания.
Полезно составить словарь переменных до объединения файлов. Для каждого поля запишите экономический смысл, допустимые значения, единицу измерения и правило пропуска. Нулевые продажи и отсутствие сведений о продажах — разные ситуации. Если отрицательная сумма возможна из-за возвратов, нельзя автоматически удалять её как «ошибку» без проверки документации.
Период также является частью определения. Сумма за календарный год отличается от суммы за финансовый год и от показателя за один месяц. Запас на определённую дату нельзя без объяснения сопоставлять с потоком за период. При сравнении организаций нужно проверить, не вошли ли в один ряд филиалы, которые в другом году учитывались отдельно.
Обновление источника может менять не только последнее значение, но и прошлые годы. Поэтому дата выгрузки и сохранённая версия помогают воспроизвести именно ваш расчёт. Это особенно заметно в макроэкономических рядах: BEA в пояснениях к выпуску ВВП отдельно описывает пересмотры оценок. Это пример устройства конкретного источника США, а не календарь пересмотров всех статистических баз.
Если происхождение отдельной записи установить не удалось, не маскируйте её подробной ссылкой на главную страницу ведомства. В журнале работы отметьте, чего не хватает: точного файла, определения, даты или разрешения на доступ. Затем решите, можно ли обойтись без этой записи. Недоступность части данных — основание ограничить исследование, а не восстановить неизвестные факты по ожиданиям автора.
Для передачи материала вместе с рукописью удобно подготовить README исследовательского набора. Он объясняет состав файлов и порядок использования. Определения показателей и история преобразований должны соответствовать реальным файлам; текстовая инструкция не заменяет отсутствующих исходных данных.
Как выбрать метод под задачу, а не под название программы
Выбор метода начинается с вопроса о допустимом выводе. Описать изменение показателя, объяснить наблюдаемую связь и оценить причинное воздействие — разные задачи. Сложная программа или длинная формула не превращает одну задачу в другую. В методической главе нужно объяснить, какие свойства материала делают подход уместным и какие допущения остаются непроверяемыми.
Подход и задача
Когда полезен, что подготовить и где ограничение
Описательное сравнение
Для вопроса «что изменилось?» нужны сопоставимые определения, периоды и единицы. Подход показывает уровни и динамику; сам по себе не объясняет причину изменения.
Расчёт в выбранных базисных ценах
Для отделения изменения цены от изменения заданного объёма нужны количества, цены и понятное правило агрегирования. Вывод зависит от сопоставимости продукта и выбранной базы.
Эконометрическая оценка связи
Для изучения связи переменных нужны модель, данные соответствующей структуры и обсуждение возможных искажений. Оценённый коэффициент не становится причинным эффектом только из-за наличия контрольных переменных.
Дизайн оценки воздействия
Для причинного вопроса нужно обосновать сравнение с ситуацией без воздействия и его предпосылки. Одной таблицы «до/после» недостаточно, если одновременно могли действовать другие факторы.
Теоретический или институциональный анализ
Для вопроса о механизме или понятии нужны явные предпосылки, логические переходы и сопоставление альтернативных объяснений. Условный результат модели нельзя выдавать за установленный факт обо всех организациях.
У каждого подхода есть минимальный набор входных сведений. Если нет затрат, нельзя рассчитывать прибыль из одной выручки. Если нет сопоставимой группы или другого обоснованного способа оценить альтернативу без воздействия, нельзя обещать причинный эффект. Если разные показатели измеряют различные стороны явления, их не следует механически собирать в единый рейтинг без объяснения весов и смысла результата.
В приложении C к руководству World Bank DIME раздел Difference-in-differences связывает этот дизайн с изменениями результатов у групп и предпосылкой параллельной динамики без воздействия. Для нашей маленькой таблицы такие основания не заданы. Следовательно, её разумно использовать для арифметического сравнения, а не представлять как готовую оценку управленческой меры.
Называть используемое программное обеспечение полезно там, где это помогает воспроизвести результат. Но название Excel, R, Python или другого инструмента не является описанием метода. Должны быть понятны формула, входные величины, порядок операций, отбор наблюдений и способ проверки. В простом случае достаточно прозрачной таблицы; в сложном потребуются код и дополнительные материалы.
Законченный пример: два музея, четыре записи и один вопрос
Все данные следующего примера полностью вымышлены. Музеи A и B, значения цен и посещений придуманы для этой статьи. Реального сбора, опроса, наблюдений или эксперимента не было. Числа не описывают туристическую отрасль, конкретный регион или действующие учреждения.
Сравниваются два полных календарных года — 2023 и 2024 — и те же два условных музея. Внутри каждого музея продукт неизменен; все посещения платные и оплачены по одной указанной цене. Скидок, возвратов, бесплатных посещений и иных продаж нет. Эти упрощающие условия позволяют проследить вычисление; в действительной работе их нужно проверять по документам.
Единица исходного наблюдения — музей за календарный год. Поле «платные посещения» означает число использований билетов, а не уникальных людей: один человек теоретически может посетить музей несколько раз. Денежная величина — выручка только от этих билетов. Сведения о расходах, субсидиях, качестве обслуживания и прибыли не заданы.
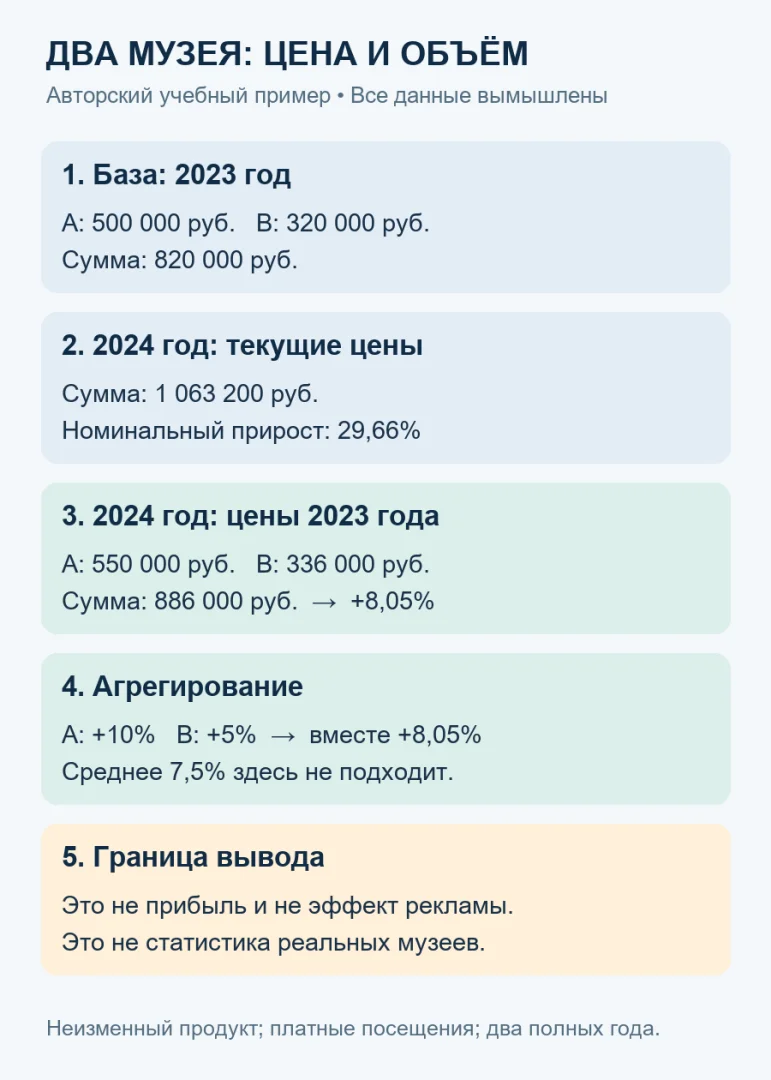
Для каждой строки действует равенство «билетная выручка = цена × число платных посещений». Сначала проверяем все четыре произведения. Затем сравниваем каждый музей с ним самим. Номинальный темп A равен (660 000 / 500 000 − 1) × 100 = 32%; для B получаем (403 200 / 320 000 − 1) × 100 = 26%.
Пока это изменение денежной суммы в текущих билетных ценах. Чтобы в данном примере оценить изменение объёма, сохраняем для каждого музея его цену 2023 года. Получаем для A: 500 × 1 100 = 550 000 руб.; для B: 400 × 840 = 336 000 руб. Эти суммы условные: они показывают, сколько стоили бы посещения 2024 года при базисных ценах. Фактические учебные поступления 2024 года остаются 660 000 и 403 200 руб.
Сравнение
Вычисление и ограниченный смысл
A в текущих ценах
660 000 против 500 000 руб.: +32%. Изменились и цена, и число посещений.
A в ценах 2023 года
550 000 против 500 000 руб.: +10%. Сопоставляется заданный объём при неизменной цене A.
B в текущих ценах
403 200 против 320 000 руб.: +26%. Это динамика билетной выручки B.
B в ценах 2023 года
336 000 против 320 000 руб.: +5%. Цена B зафиксирована на уровне 400 руб.
Общая база 2023 года
500 000 + 320 000 = 820 000 руб. Эта сумма используется в знаменателе обоих совокупных сравнений.
Совокупный темп в базисных ценах нельзя получить простым средним (10% + 5%) / 2 = 7,5%. Базовые суммы музеев различаются: у A это 500 000 руб., у B — 320 000 руб. Расчёт от общих сумм учитывает эти веса. Отсюда получается 8,05%, а не 7,5%. Округление выполняем в конце, иначе промежуточные округлённые доли могут изменить последнюю цифру.
Базисная денежная оценка объёма и общее число посещений — также разные показатели. В первой посещения разных музеев имеют разные ценовые веса. Если вопрос касается именно суммарного количества использованных билетов, нужно складывать посещения и рассчитывать динамику их общего числа, а не называть её темпом 8,05% из денежной оценки.
Важно не назвать такой пересчёт расчётом инфляции или универсальным «очищением любой выручки». Здесь заданы два продукта и конкретная система базисных цен. В настоящем наборе могут меняться ассортимент, скидки, качество, структура услуг и правила учёта. Тогда сначала нужно решить вопрос сопоставимости, а не автоматически делить все суммы на найденный индекс.
Для макроэкономических рядов следует читать методологию именно выбранного показателя. BEA различает текущие и реальные оценки и отдельно предупреждает о неаддитивности цепных денежных значений. Наше сложение двух сумм с фиксированными индивидуальными ценами — другая, специально заданная учебная конструкция. Оно не разрешает складывать любые опубликованные цепные ряды ВВП.
Оригинальная учебная схема. Все данные вымышлены; оценка объёма использует фиксированные цены 2023 года. Полноразмерное изображение открывается по ссылке.
Как написать результат и не усилить его при пересказе
После расчёта нужен законченный текст, который отвечает на вопрос и сохраняет его границы. Для нашего примера аналитический фрагмент может выглядеть так:
В учебной модели билетная выручка двух условных музеев увеличилась с 820 000 до 1 063 200 руб., то есть на 29,66%. При оценке посещений 2024 года по индивидуальным ценам музеев 2023 года сумма составляет 886 000 руб.; соответствующий прирост равен 8,05%. Следовательно, номинальная динамика в этом примере не совпадает с динамикой объёма, оценённого в базисных ценах. Для музея A последняя равна 10%, для B — 5%; совокупный темп рассчитан по общим суммам, а не как их простое среднее. Вывод относится только к четырём вымышленным записям и принятым допущениям. Он не устанавливает изменение прибыли, эффект рекламы или динамику реального туризма.
В этом фрагменте есть результат, способ его получения и ограничение. Нет утверждения, что увеличение выручки полезно само по себе, что один музей лучше управляется или что такая же динамика характерна для региона. Для этих суждений понадобились бы дополнительные определения и материал.
Разность объёмных темпов A и B равна пяти процентным пунктам: 10% − 5% = 5 п. п. Это арифметическое сравнение темпов. Из него не следует, что рекламная кампания дала эффект в пять процентов или пять процентных пунктов. Воздействие не задано, причины различий неизвестны, а предпосылки причинного дизайна не обоснованы.
Ограничение желательно включать рядом с результатом, а не оставлять единственной фразой в конце книги. Читатель должен видеть, относится ли утверждение к двум организациям, выбранному периоду, конкретной группе товаров или более широкой совокупности. «Данные показывают» — слишком сильная формула, если речь идёт о следствии придуманных условий.
Разделяйте также результат и рекомендацию. Из таблицы может следовать, что денежная динамика чувствительна к выбору ценовой базы. Рекомендация изменить тарифы требует другого вопроса: какие цели преследует учреждение, как реагируют посетители, каковы затраты и последствия. Обсуждать такой следующий шаг можно как направление исследования, но не как доказанный вывод выполненного расчёта.
Как собрать главы в единую исследовательскую линию
Оглавление удобно проверять по функции каждой главы. Если раздел можно удалить, а ответ на главный вопрос останется прежним, его роль стоит пересмотреть. Это не означает, что в книге не должно быть контекста: контекст нужен там, где он объясняет выбор объекта, понятия, источников или альтернативного объяснения.
Для нашего учебного замысла возможен следующий пятиглавный план. Он иллюстрирует связь задач и материалов; число глав не является обязательным требованием к экономическим монографиям.
Глава
Задача, материал и критерий готовности
1. Проблема и понятия
Развести выручку, цену, объём и результат управления. Итог — конкретный вопрос и объяснение, почему одна денежная сумма на него не отвечает.
2. Данные и сопоставимость
Описать происхождение, единицу наблюдения, годы, продукт, пропуски и изменения учёта. Итог — понятный корпус и основания для сравнения строк.
3. Метод и допущения
Обосновать базисную оценку, цены, знаменатели и агрегирование. Итог — порядок расчёта, который другой исследователь сможет повторить.
4. Результаты и проверки
Показать исходные суммы, вычисления, веса и влияние способа агрегирования. Итог — ответ с таблицами, формулами и проверкой ключевых чисел.
5. Обсуждение и ограничения
Связать результат с исходной проблемой и альтернативными объяснениями. Итог — вклад работы и ясное указание, каких сведений недостаточно для причинных и отраслевых выводов.
После составления плана попробуйте записать для каждой главы один будущий вывод. Если получается только «рассмотрены теоретические основы» или «проведён анализ», вопрос ещё не решён. Какое различие установлено? Какое допущение оказалось существенным? Какой вывод нельзя было сделать до этой главы?
Обзор литературы лучше организовать вокруг разногласий и способов ответа. Сопоставляйте, например, определения результата, единицы анализа, правила измерения и способы объяснения динамики. Перечень авторов по очереди не показывает, почему вы выбрали свой подход. При этом нельзя приписывать источнику аргумент, прочитанный только в чужой аннотации или пересказе.
Введение и заключение полезно сверять после подготовки результатов. Не оставляйте во введении обещание причинной оценки, если готовая работа ограничена описательным сравнением. В заключении должны появляться те ответы, для которых в главах есть основания. Новая эффектная гипотеза в последнем абзаце остаётся гипотезой, если её не проверяли.
Как сделать расчёты и приложения воспроизводимыми
Другому читателю нужно понимать, как получить вашу итоговую таблицу из материала, которым вы действительно располагали. Для этого полезно отделить неизменённые исходники, подготовленные данные, расчёты и окончательные результаты. Названия файлов должны позволять различить эти роли; особенно важно не заменять исходный файл очищенной версией без сохранённого следа изменений.
Для учебного примера достаточно четырёх исходных записей, описания полей и формул. В действительном проекте дополнительно фиксируют отбор, объединения, устранение дублей, обработку пропусков и изменения единиц. У каждой операции должна быть причина. «Привели таблицу в порядок» не объясняет, почему исчезли некоторые организации или годы.
Политика доступности данных и кода American Economic Association в версии февраля 2026 года — полезный пример конкретных журнальных правил. Она связывает воспроизводимость с данными, кодом, описанием происхождения, переменными и инструкцией запуска; отдельно рассматривает ограничения доступа. Это требования журналов AEA, а не универсальный норматив для всех монографий. Для своей рукописи проверьте фактические условия вуза, проекта, издательства и источников данных.
Если часть материала нельзя распространять, не обещайте в приложении «полный открытый набор». Опишите, что именно доступно, что ограничено и как независимый исследователь может законно получить исходный материал. Наличие доступа у автора не всегда означает право опубликовать исходные файлы. Для учебных примеров, наоборот, прямо пишите, что записи созданы специально для объяснения метода.
Таблицы и рисунки лучше связывать с расчётом через устойчивые названия. В рабочем журнале можно указать: таблица результатов сформирована из такого-то файла по такой-то процедуре. При переносе в рукопись сверяйте знаменатели, единицы, базисный год, правила округления и подпись. Красивый график с неуказанной базой затрудняет проверку даже правильных чисел.
Важна и содержательная проверка устойчивости. Для реального исследования заранее определите, какие изменения отбора, определения показателя или способа агрегирования действительно способны повлиять на ответ. Не создавайте десятки вариантов ради количества приложений. Если результат меняется при разумном альтернативном решении, это нужно объяснить в тексте.
Редакторский контроль: шесть ошибок на одном примере
Ошибка
Исправление и проверка
«Посещаемость двух музеев выросла на 29,66%»
29,66% относится к билетной выручке в текущих ценах. 8,05% — темп её базисной оценки объёма с ценовыми весами, также не темп общего числа посещений. Назовите и рассчитайте показатель под свой вопрос.
«Прибыль выросла на 32%»
32% — рост выручки A. Расходы не заданы, прибыль из этих четырёх записей не определяется.
«Средний рост двух музеев — 7,5%, значит это общий рост»
Простое среднее двух темпов не равно темпу от общей базы. Сверьте суммы: 886 000 / 820 000 − 1 даёт около 8,05%.
«Реклама A дала эффект 5%»
Воздействие и условия причинного сравнения не заданы. Разность объёмных темпов составляет 5 п. п., но это не оценка эффекта рекламы.
«Данные подтверждают рост культурного туризма в регионе»
Все записи вымышлены, посещения не равны уникальным туристам, региона в наборе нет. Ограничьте вывод учебной моделью.
«Этот расчёт можно повторить для любого денежного ряда»
Здесь действуют фиксированные цены и неизменный продукт. У другого ряда могут быть иная методология и свойства агрегирования; сначала проверьте их.
Финальную редактуру полезно провести в двух направлениях. Сначала двигайтесь от исходной записи к формуле, таблице, подписи и выводу: не потерялись ли единицы и условия? Затем от каждого значимого утверждения вернитесь к основанию: есть ли в работе то, что его действительно поддерживает?
Отдельно проверьте, не появились ли при пересказе лишние слова «доказано», «обусловлено», «эффективность» или «прогноз». Каждое из них может требовать более сильного основания, чем описание динамики. Уточнение формулировки здесь улучшает научный результат: читателю становится ясно, какую часть вопроса вы решили.
Перед передачей рукописи пройдите по всей исследовательской цепочке:
Сопоставьте обещанный во введении вопрос с фактическим выводом: осталось ли это описанием динамики или есть основания для более сильного утверждения?
Откройте исходный файл и проверьте определения, годы, единицы и состав объектов; убедитесь, что изменения учёта не приняты за экономический результат.
Повторите ключевые вычисления от исходных значений; проверьте знаменатель, ценовую базу, веса и округление.
Сверьте таблицы, рисунки, текст и приложения; подпишите учебные данные и отделите собственные расчёты от сведений источника.
Дайте читателю путь воспроизведения и объясните, какие файлы доступны, что ограничено и какие ограничения сохраняются у самого вывода.
Скачать PDF: законченный экономический пример и рабочий лист. Пять страниц: четыре исходные записи, проверенные расчёты, готовый аналитический фрагмент с планом глав, лист для своего исследования и методические источники. Все данные о музеях вымышлены.
Ответы на вопросы автора
Нужна ли экономической монографии регрессия?
Метод определяется задачей и материалом. Теоретический аргумент, анализ институтов или прозрачное описательное сравнение не становятся слабее только из-за отсутствия регрессии. Но выбранный подход должен давать основание для заявленного вывода. Нельзя обещать причинную оценку и заменить её простой таблицей, не меняя формулировки результата.
Можно ли работать только с открытыми данными?
Да, если доступный материал позволяет ответить на вопрос и вы проверили определения, версии и условия использования. «Открытые» не означает «сопоставимые»: разные выпуски, территории и единицы могут потребовать отдельного решения. Если существенного показателя нет, сузьте вопрос или объясните, почему выбранный источник подходит для ограниченного ответа.
Что делать, если данные организации недоступны?
Уточните, какие материалы можно получить законно, и сопоставьте это с задачей. Возможно, подойдёт другой объект, период или исследовательский подход. Вымышленный пример допустим для объяснения метода при явной маркировке; он не заменяет реальные наблюдения в эмпирическом доказательстве и не должен оформляться как результаты предприятия.
Сколько глав должно быть в монографии?
Показанный план из пяти глав — авторская иллюстрация исследовательской линии, а не обязательная норма. Согласуйте структуру с задачей и фактическими требованиями адресата рукописи. Важнее, чтобы разделы развивали общий аргумент и каждый давал результат, необходимый для ответа.
Как перенести учебный пример в свою тему?
Замените не названия музеев, а весь паспорт задачи: вопрос, объект, реальные источники, определения, период и допустимый вывод. Затем заново выберите метод и проверьте его допущения. Формулу из примера можно использовать только там, где действительно выполняются её условия.
Когда можно считать аналитическую главу готовой?
Когда читатель видит вопрос, материал, обоснованный порядок анализа, проверяемый результат и его ограничения; числа согласованы между текстом и приложениями, а основные операции можно воспроизвести. Подготовка такой главы не означает автоматически готовности всей книги: ещё нужно связать её с обзором литературы, остальными главами и общим заключением.
Методические источники
American Economic Association. Data and Code Availability Policy. Версия February 2026. Правила журналов AEA, использованные как пример организации воспроизводимого исследовательского пакета.
Дата обращения к перечисленным источникам — 4 ноября 2026 года. Четыре записи о музеях, арифметический разбор, аналитический фрагмент и план глав — оригинальные учебные материалы этой статьи. Они не являются эмпирическими результатами названных организаций.