Монография по учёту нужна прежде всего для ответа на определённый вопрос: как формируется показатель, что подтверждает его достоверность или почему он меняется. Если вы готовите собственную рукопись и планируете заказать написание монографии, начните с разграничения этих задач. Книга об интегрированной отчётности, исследование аудита и работа о различиях заработной платы могут войти в один обзор, но каждая должна выполнять свою функцию. Ниже — три конкретных библиографических маршрута, разбор действительно доступного введения и законченный учебный пример, показывающий, почему правильная сумма ещё не объясняет экономическое изменение.
Материал адресован исследователю, аспиранту и автору аналитической работы. Он помогает выбрать следующий текст для чтения и построить проверяемый переход от литературы к данным. Это ограниченная подборка: целиком прочитано введение коллективной книги под редакцией Н. А. Каморджановой; по двум другим работам использованы издательские и университетские описания, а по книге о заработной плате — также полное опубликованное оглавление. Их основные главы здесь не рецензируются. Учебные расчёты ниже придуманы для объяснения метода и не представляют результаты этих книг.
Три вопроса, которые нельзя заменить одним словом «финансы»
Первый вопрос относится к формированию информации. Что именно организация считает заработной платой, за какой период собирает сумму, к какой совокупности работников относит её и с какими другими сведениями связывает? Для такой постановки полезна литература об учёте и отчётности. Она нужна ещё до расчёта темпа роста: иначе название показателя остаётся знакомым, а его содержание может меняться от таблицы к таблице.
Второй вопрос относится к основаниям доверия. Какие документы поддерживают число, согласуются ли источники между собой, каким образом исследователь отличает собственную арифметическую сверку от профессионального аудита? Здесь появляется литература об аудиторской деятельности и финансовом контроле. При этом подборка исследовательских работ об аудите не является инструкцией, позволяющей без соответствующего задания выдать заключение о конкретной организации. Необходимо различать предмет книги и полномочия автора собственного текста.
Третий вопрос — объяснение экономических различий. Даже если сведения собраны последовательно и сумма пересчитана без ошибки, остаётся понять, почему средняя оплата изменилась. Возможные направления поиска различны: состав персонала, режим рабочего времени, различия профессий, сектор занятости, территория, образование. Книга об экономике заработной платы помогает выбрать предметную модель и вопросы к данным, но её название не даёт права заранее приписывать результат собственному наблюдению.
Связь этих вопросов особенно заметна в работе об оплате труда. Таблица начислений предприятия относится к определённой организации. Средняя заработная плата её работников относится к выбранной совокупности людей и периоду. Социально-экономическое развитие территории требует ещё одного уровня наблюдения. Между уровнями нужны явные переходы; одно число из ведомости не превращается само собой в характеристику региона или доказательство влияния политики.
Поэтому до поиска книги стоит написать одну рабочую фразу: «Я изучаю изменение такого-то показателя в такой-то совокупности за такой-то период и хочу различить такие-то объяснения». Если в ней одновременно присутствуют организация, отрасль и страна, уточните, где находятся ваши данные и на каком уровне будет сделан вывод. Это позволит читать монографии содержательно, а не собирать одинаковые слова из заглавий.
Три работы и разные основания для их выбора
В подборку включены работы, соответствующие трём направлениям: интеграция учётной информации, развитие аудита и исследование заработной платы. Это небольшой корпус, выбранный для одной задачи — показать, какую книгу брать на определённом шаге анализа. Он не является рейтингом лучших изданий, исчерпывающей библиографией или обзором всего современного состояния дисциплины.
Работа и подтверждённые сведения
Для какого вопроса её выбирать
«Развитие интегрированной системы учета и отчетности: методология и практика». Коллективная монография под общей редакцией Н. А. Каморджановой; издательство «Проспект». В прочитанном электронном фрагменте указаны авторские права 2015 года и состояние законодательства на июль 2014 года.
Как соотнести финансовую и нефинансовую информацию, сведения об управлении, вознаграждении работников и устойчивом развитии. Основание разбора — законченное введение, доступное в официальном читательском сервисе.
К. К. Арабян. «Концептуальные основы развития российского аудита в системе финансового контроля». Москва: Первое экономическое издательство, 2023. 160 с. ISBN 978-5-91292-467-5.
Как поставить исследовательский вопрос о месте аудита в системе финансового контроля. Основание выбора — собственная издательская карточка и её аннотация; аргументация глав не оценивалась.
«Заработная плата в России: эволюция и дифференциация». В университетском объявлении 2008 года: под редакцией В. Е. Гимпельсона и Р. И. Капелюшникова, Издательский дом ГУ-ВШЭ. ISBN 978-5-7598-0566-3.
Как выбрать направление исследования различий оплаты: сектор, профессия, регион, образование или форма занятости. Прочитаны объявление и полное опубликованное оглавление; результаты глав здесь не пересказываются.
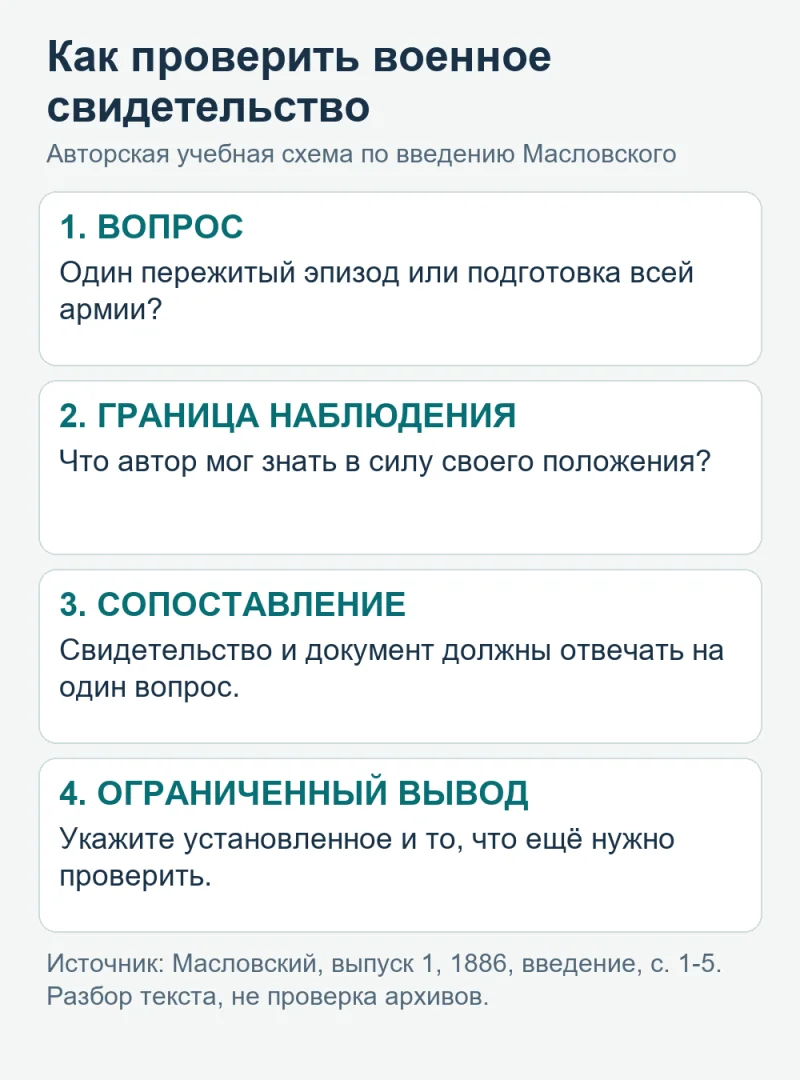
К первой работе можно обратиться через законный бесплатный фрагмент на Яндекс Книгах. Во фрагменте сначала идут выходные сведения и распределение авторства, затем целое введение, после которого начинается глава 1. Это позволяет отделить завершённую постановку задачи от дальнейшего основного текста, который не требуется изображать прочитанным.
По второй работе исходной точкой служит карточка Первого экономического издательства. Она подтверждает автора, год, объём, ISBN, DOI и заявленный предмет. По третьей — университетское объявление с оглавлением. Эти страницы полезны именно своими проверяемыми библиографическими сведениями. Доступность карточки не равна доступности всей книги, а объём опубликованного описания не заменяет чтение исследовательских глав.
Как зафиксировать версию и реальную границу чтения
В экономической литературе дата особенно важна: книга может описывать историческую институциональную среду, а читатель незаметно переносит её высказывание на сегодняшний день. В рассматриваемом фрагменте Каморджановой прямо указан срез законодательства — июль 2014 года. Это свойство источника. Нельзя превращать его в справочник действующих требований к отчётности или в доказательство того, что все рассматривавшиеся организационные решения уже реализованы.
Издательская электронная версия первой работы представлена также на ЛитГиде: ISBN 9785392175635, формат epub, 172 условные страницы и дата размещения 10 марта 2015 года. Дата размещения — характеристика записи сервиса, а условный объём электронного текста не следует механически переносить на печатную пагинацию. На этой странице доступна лишь часть другой главы; сам факт её наличия не расширяет границу прочитанного введения. В подборке не смешиваются электронный ISBN и номера иных печатных выпусков.
У книги о заработной плате обнаруживается другое затруднение: университетская каталожная запись в поле общей редакции называет А. В. Полетаева, тогда как заголовок университетского объявления 2008 года указывает В. Е. Гимпельсона и Р. И. Капелюшникова. Здесь сохранена атрибуция конкретного объявления, а не объявлено, что различие полей окончательно исправлено. Для точного библиографического списка экземпляра необходим его титульный лист. Участие Полетаева в отдельной главе само по себе не объясняет коллизию редакторов.
Что действительно прочитано
Какое утверждение допустимо и где остановиться
Каморджанова: выходные сведения и целое введение законного фрагмента; переход к главе 1 виден отдельно.
Можно разобрать постановку вопроса и состав информации, которую автор введения предлагает связывать. Нельзя оценивать всю методику, эмпирическую базу или результаты непрочитанных глав.
Арабян: издательские сведения, аннотация и начало опубликованной библиографии.
Можно выбрать книгу как маршрут к исследованию аудита и установить её жанр. Нельзя писать, что автор доказал определённый эффект или что предложенная концепция успешно проверена.
Заработная плата: университетское объявление, аннотация и полное оглавление; отдельные каталожные поля сверены.
Можно объяснить, в какой главе искать нужный предмет и как разделены методология, данные и результаты. Нельзя приписывать главам значения коэффициентов, силу эффектов или итоговые рекомендации.
Учебный пример ниже: все условия, суммы и вычисления заданы в самом материале.
Можно проверить арифметику и показать конкретную ошибку интерпретации. Нельзя называть пример исследованием организации, результатом книги, аудиторской проверкой или прогнозом рынка труда.
В заметке о чтении удобно разделять три строки: «Источник доступен», «Я прочитал», «На этом основании утверждаю». Первая строка относится к возможности получить материал, вторая — к фактически выполненной работе, третья — к силе вывода. Когда они объединены в одну фразу «изучена монография», читатель не видит, прочитан ли титул, введение, глава или всё произведение.
Что даёт прочитанное введение об интегрированной отчётности
Введение коллективной монографии открывается связью развития бухгалтерского учёта с изменениями мировой экономики и международной интеграцией. Далее перечисляются обстоятельства, которыми обосновывается переход к более связному представлению информации: усложнение хозяйственной деятельности, развитие рынков, ожидания прозрачности, ресурсные, социальные и экологические вопросы. Это авторская постановка проблемы в историческом контексте книги, а не перечень измеренных в нашем материале факторов.
Центральная для чтения мысль появляется в отношении между разными отчётами. Автор введения связывает финансовую и управленческую отчётность с пояснениями, корпоративным управлением, вознаграждением работников и устойчивым развитием. Следовательно, выбор этой работы уместен, когда исследователь хочет понять, как разные виды сведений описывают одну организацию. Важна именно связь: наличие нескольких файлов с разными названиями ещё не означает, что показатели согласованы по периоду, составу и смыслу.
Во введении задача интегрированной отчётности сформулирована как совместное представление существенной информации о стратегии, управлении, показателях деятельности и перспективах в экономическом, социальном и экологическом окружении. Отсюда можно вывести вопрос к собственному исследованию: что произойдёт, если числовой показатель будет прочитан отдельно от условий его формирования? Это наш вопрос к источнику, а не приписанная автору готовая процедура проверки зарплатной ведомости.
Например, одна и та же сумма выплат получает разное значение, когда рядом указаны численность сотрудников, рабочее время и распределение по профессиональным группам. Число само по себе не исчезает и не становится неправильным; изменяется доступность его интерпретации. Для учебного разбора достаточно показать такой разрыв. Чтобы судить о том, как именно книга предлагает организовать сбор и проверку связанных сведений, понадобится прочитать соответствующие основные разделы.
Важен и предел оценивания. Введение преимущественно обосновывает необходимость нового способа представления информации. Оно не является доказательством качества каждого возможного интегрированного отчёта. Фразы о значимости прозрачности нельзя превращать в утверждение, будто конкретная компания уже раскрывает всё существенное или будто объём её отчёта гарантирует его полезность. Потребуются состав раскрытий, правила расчёта показателей и сами документы.
Для конспекта можно сформулировать ограниченный результат так: «Во введении монографии под редакцией Н. А. Каморджановой интеграция представлена как связь разных видов информации об организации; это основание включить рядом с показателем оплаты сведения о его совокупности и периоде. Способ технической реализации и качество конкретного отчёта по одному введению не устанавливаются». Такой абзац сохраняет полезное содержание прочитанного и не присваивает ему выводов непрочитанной главы.
Монографии по аудиту: как выбирать исследовательский предмет
Работа К. К. Арабян по издательскому описанию посвящена роли аудита в системе финансового контроля, концептуальным основаниям аудиторской деятельности и разработке проекта её развития. Это другой масштаб, чем руководство по пересчёту отдельной строки. Если ваш вопрос относится к устройству профессионального института, такая книга выглядит предметным кандидатом. Если вам требуется методика конкретной проверки определённого участка, одного совпадения слова «аудит» недостаточно.
В карточке указаны темы ценообразования, образования, аттестации и обязательного аудита наряду с финансовым контролем. Они помогают понять заявленный круг вопросов, но не сообщают содержание авторских доказательств. Особенно легко допустить ошибку при чтении большого списка использованных документов: присутствие стандарта или закона в библиографии говорит о его включении в список, а не о том, как именно он истолкован, какие ограничения обсуждены и что предложено автором.
Поэтому следующий шаг чтения должен зависеть от конкретного вопроса. Для институционального обзора выясните, как автор определяет место аудита среди других видов контроля и с кем полемизирует. Для методологического сравнения понадобятся определения, критерии и логика аргумента. Для прикладного исследования — условия применения подхода к данным. Эти пункты сейчас являются заданиями на чтение полной книги, а не сообщением, что мы уже обнаружили в её главах соответствующие ответы.
В собственной работе отделяйте три действия: сверить арифметику, проверить согласованность заданных данных и провести аудит в рамках конкретного профессионального задания. В учебном примере можно полностью выполнить первое и явно описать второе. Называть это выданным аудиторским заключением нельзя. Такое различение не обесценивает самостоятельную проверку: напротив, читатель видит, что именно было сделано и какие основания ещё отсутствуют.
Аналогично нельзя делать из книги 2023 года автоматический справочник сегодняшних правовых требований. Историческое исследование сохраняет научную ценность, но актуальный юридический тезис требует проверки соответствующего действующего первичного документа. В этом материале не определяется обязанность какой-либо организации проходить аудит, не устанавливаются действующие пороги и не предлагается юридическая оценка конкретного случая.
Правильная запись в обзоре может выглядеть так: «Для институционального направления выбран труд Арабян 2023 года; его издательская аннотация задаёт предмет — развитие аудита в системе финансового контроля. До анализа основного текста работа используется для построения библиографического маршрута, а не как подтверждение эффективности предложенной концепции». Это менее громкое, но проверяемое основание отбора.
Заработная плата и социально-экономическое развитие: куда ведёт оглавление
В университетском объявлении книга «Заработная плата в России: эволюция и дифференциация» представлена как исследование формирования заработной платы в постсоветской России. Для нашего выбора особенно важно устройство опубликованного оглавления: направления разделены по экономическим механизмам и совокупностям, а внутри ряда глав отдельно обозначены методология, данные, анализ и выводы. Это помогает построить план дальнейшего чтения без выдуманного пересказа результатов.
Если вы исследуете различия бюджетного и коммерческого секторов, оглавление направляет к главе 4. Для территориального сравнения — к главе 6, для образования — к главе 7, для профессионального состава — к главе 8. Формы занятости выделены в главе 9. Глава 10 прямо ограничивает свой предмет динамикой и структурой неравенства по заработной плате за 1998–2005 годы. Наличие этого периода в заголовке нужно сохранить: он не обозначает автоматически временные границы всех остальных глав.
Для вопроса о минимальной заработной плате предусмотрена отдельная глава 3; по одному её названию нельзя заключить, каким был знак или размер изученного эффекта. Для макроэкономической динамики и формирования издержек на рабочую силу оглавление предлагает разделы главы 1. Получается не готовый ответ об экономическом развитии, а система входов в более точный вопрос.
Так, фраза «оплата труда влияет на развитие» пока слишком широка. Читатель должен выбрать, исследует ли он покупательную способность работников, различия территорий, смену профессиональной структуры или механизм установления оплаты. Показатель, совокупность и возможный механизм будут разными. Одна книга может поддерживать несколько направлений, но собственное исследование не обязано одновременно охватить их все.
Для анализа региона недостаточно перенести на него результат одной организации. Даже несколько организаций не обязательно образуют представительную совокупность. Нужны границы отбора, сведения о доле охваченных работников и сопоставимость данных. Для утверждения о воздействии потребуется исследовательский дизайн, позволяющий отделить предполагаемый механизм от других изменений. Оглавление помогает найти методологический раздел для чтения; само по себе оно такой дизайн не предоставляет.
Поэтому выбранная работа используется здесь как библиографический маршрут к изучению зарплатных различий, а не как якобы найденная книга с буквальным заглавием «Заработная плата и социально-экономическое развитие». В исходном направлении не назван автор или точное издание. Подмена тематического запроса выдуманным названием была бы ошибкой. При составлении списка литературы следует записать реальное заглавие конкретной работы и отдельно объяснить, какой вопрос она помогает поставить.
Паспорт показателя до первой формулы
Связать выбранную литературу с данными помогает паспорт показателя. Это короткое описание, без которого одинаковое название может обозначать разные величины. Не следует оставлять его только в техническом приложении: основные условия должны быть видны рядом с таблицей и в тексте объяснения. Тогда читатель понимает, что сравнивается и почему выбран именно такой знаменатель.
Поле паспорта
Что записать для учебного расчёта и зачем
Единица и период
Начисленная сумма за один полный месяц в рублях; сравниваются два условных месяца. Это не годовой доход и не выплата за произвольное число дней.
Совокупность
В каждом месяце 10 полностью занятых сотрудников. Две профессиональные группы; внутри каждой оплата одинаковая. Учебные условия явно исключают неполный месяц и различия времени.
Числитель
Сумма заданных месячных начислений всем 10 сотрудникам. Другие выплаты в примере не заданы; нельзя незаметно дополнить показатель премией или страховыми взносами.
Знаменатель
10 сотрудников в каждом месяце. В реальной задаче определение численности придётся установить отдельно; здесь оно специально упрощено.
Сопоставимость
Внутри групп месячные суммы не меняются: 80 000 и 40 000 руб. Меняется только численность групп. Индекс цен не задан, поэтому реальная покупательная способность не рассчитывается.
Предел вывода
Пример объясняет изменение среднего при смене состава. В нём нет данных региона, производительности, качества жизни, причин кадровых решений и итогов профессионального аудита.
Паспорт нужен и для выбора литературы. Если ваш показатель относится к профессиональным группам, глава о профессиях становится более предметным следующим чтением, чем произвольный раздел о региональном развитии. Если затруднение заключается в согласовании финансовых и нефинансовых раскрытий, возвращайтесь к литературе об отчётности. Если непонятно, как подтверждены исходные числа, сначала определите задачу проверки и необходимые документы.
Для собственного материала полезно сохранить исходную таблицу без округления, отдельно вычислить производные величины и только затем выбрать точность представления. В нашем случае значения целые, поэтому округление не влияет на итог. В реальном наборе лишний десятичный знак не исправляет неопределённость совокупности: точность записи и точность знания — разные свойства.
Законченный пример: средняя оплата снизилась, ставки внутри групп не изменились
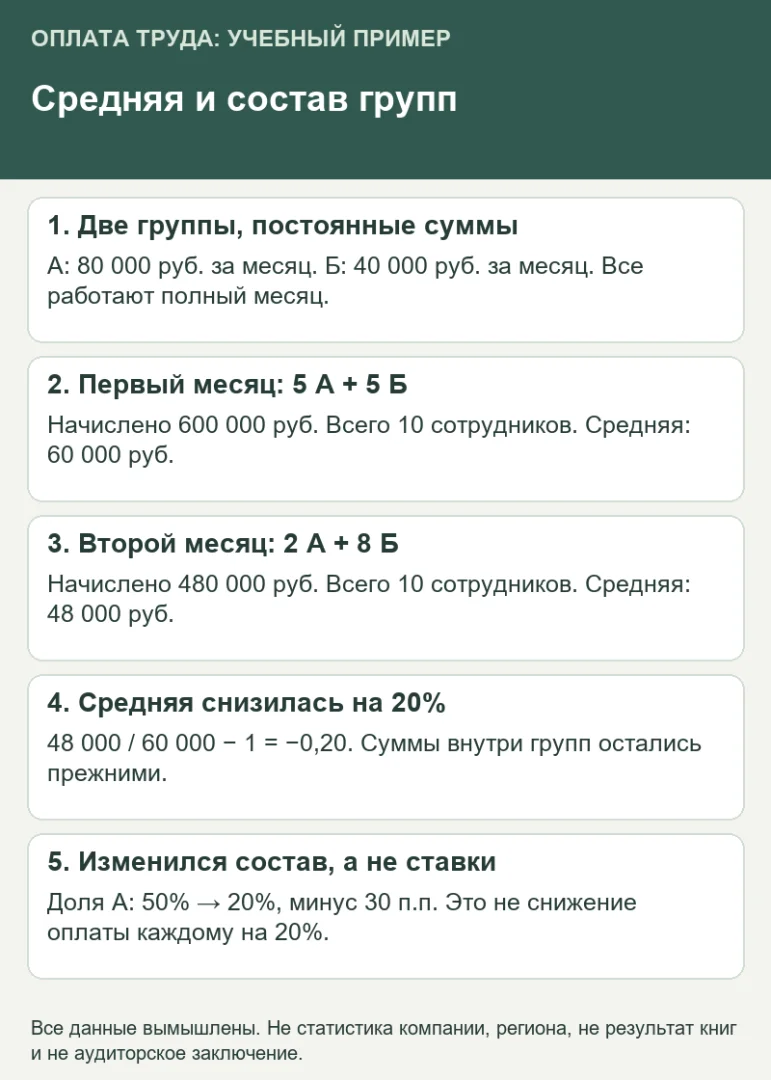
Все данные этого примера вымышлены. Он не описывает компанию, обследование рынка труда или расчёты авторов рассмотренных книг. Заданы две условные профессиональные группы: группа А получает по 80 000 руб. начисленной оплаты за полный месяц, группа Б — по 40 000 руб. В первом месяце в каждой группе по 5 сотрудников; во втором в группе А остаются 2, а в группе Б — 8. В каждом месяце всего 10 сотрудников, условия полного месяца одинаковы.
Шаг и показатель
Расчёт на заданных учебных данных
Первый месяц: группа А
5 × 80 000 = 400 000 руб.; доля группы — 5 из 10, или 50%.
Первый месяц: группа Б и общий итог
5 × 40 000 = 200 000 руб. Всего 400 000 + 200 000 = 600 000 руб.; средняя — 600 000 ÷ 10 = 60 000 руб.
Второй месяц: группа А
2 × 80 000 = 160 000 руб.; доля группы — 2 из 10, или 20%.
Второй месяц: группа Б и общий итог
8 × 40 000 = 320 000 руб. Всего 160 000 + 320 000 = 480 000 руб.; средняя — 480 000 ÷ 10 = 48 000 руб.
Оплата внутри групп остаётся 80 000 и 40 000 руб. Доля группы А уменьшается с 50 до 20%, то есть на 30 процентных пунктов. Средняя меняется из-за весов групп.
Получен полный арифметический результат: средняя снизилась с 60 000 до 48 000 руб., или на 20%, хотя заданная месячная сумма внутри каждой группы сохранилась. Нельзя написать «всем сотрудникам снизили зарплату на 20%». Это другое утверждение: оно относится к индивидуальным изменениям, а не к среднему показателю совокупности. Данных о перемещениях конкретных людей между группами и причинах изменения состава здесь нет.
Проверим тот же результат через веса. В первом месяце средняя равна 0,5 × 80 000 + 0,5 × 40 000 = 60 000 руб. Во втором — 0,2 × 80 000 + 0,8 × 40 000 = 48 000 руб. Обе формы расчёта совпадают. Разность средних можно разложить как (0,2 − 0,5) × 80 000 + (0,8 − 0,5) × 40 000 = −24 000 + 12 000 = −12 000 руб. Это арифметическое описание влияния изменившихся весов в заданной модели, а не причинная оценка реального кадрового решения.
Важна единица изменения доли. Переход с 50 до 20% означает уменьшение на 30 процентных пунктов. Он не равен уменьшению на 30% относительно начальной доли. Если исследователь решил посчитать относительное изменение самой доли, получится (20 ÷ 50 − 1) × 100% = −60%. Это иной показатель, который нельзя подписать как изменение средней оплаты. В основном выводе достаточно назвать 30 процентных пунктов, чтобы не перегружать его разными процентами.
Проверка фиксированного состава даёт ещё одну полезную границу. Если применить к суммам второго месяца первоначальные веса 0,5 и 0,5, получится 60 000 руб. Такое условное среднее показывает, что при сохранении заданных внутригрупповых сумм и первоначального состава изменение отсутствовало бы. Однако это математическая замена весов. Она не доказывает, что организация могла сохранить персонал, что её решения были эффективными или что в реальности никто не потерял доход.
Готовый аналитический абзац: «В учебной совокупности из 10 полностью занятых сотрудников средняя начисленная месячная оплата снизилась с 60 000 до 48 000 руб., то есть на 20%. При этом внутри двух заданных профессиональных групп суммы 80 000 и 40 000 руб. не изменились. Изменился состав: доля более высокооплачиваемой группы сократилась с 50 до 20%. Поэтому наблюдаемое снижение среднего в этой модели объясняется изменением весов групп. Утверждения об индивидуальном снижении оплаты, причинах кадровых изменений и социально-экономическом эффекте из заданных данных не следуют».
Авторская учебная схема. Все числа вымышлены; это расчёт изменения состава, а не статистика организации, региона или результат рассмотренных монографий.
Как превратить расчёт в содержательный обзор литературы
У примера есть три отдельных продолжения, и каждое связано со своим маршрутом чтения. Первое — описание показателя. Какие определения и сопутствующие сведения нужно раскрыть, чтобы читатель отличил фонд начислений, среднюю и оплату внутри групп? Здесь полезна постановка вопроса из введения об интегрированной отчётности: отдельная величина должна быть связана с информацией, определяющей её смысл.
Второе продолжение — проверка оснований. В учебной модели исходные значения заданы условием, поэтому их не нужно выдавать за подтверждённые документами факты. Для реальной организации понадобятся фактические источники и задача проверки. Литература об аудите помогает сформулировать направление исследования, однако издательская аннотация выбранной книги ещё не даёт готовой процедуры и не подтверждает достоверность конкретного набора начислений.
Третье продолжение — экономическое объяснение. Изменение состава профессиональных групп заставляет обратиться к литературе о профессиональной структуре заработной платы. По университетскому оглавлению соответствующий вход есть в главе 8. Но чтобы сравнивать наш вывод с результатами этой главы, сначала необходимо прочитать её данные и методологию. До этого корректен только маршрут: мы установили, какая часть книги тематически подходит для следующего шага.
Самостоятельный обзор строится на сопоставлении функций источников, а не на трёх последовательных аннотациях. Например: «Для определения состава раскрываемой информации используется постановка вопроса об интеграции отчётности. Институциональный аспект проверки информации требует отдельного чтения работы об аудите. Объяснение различий оплаты предполагает исследование состава работников, для которого выбран маршрут к главе о профессиях». Далее нужно указать, какие из этих шагов уже выполнены и какие остаются планом.
Такое разграничение особенно полезно при критике. Прочитанное введение можно оценить как постановку исследовательской задачи: какие связи оно подчёркивает и какие вопросы оставляет будущим главам. Каталожную карточку можно оценить по пригодности для идентификации книги. Оглавление — по возможности найти нужный предмет. Нельзя требовать от карточки полноценного доказательства, а затем объявлять всю книгу слабой из-за краткости карточки.
Не следует и переносить свойства источника на собственный результат. Наличие слова «эконометрический» в аннотации не делает арифметическое разложение в примере эконометрической оценкой. Слово «интегрированная» не означает, что наша таблица стала полноценным отчётом организации. Слово «аудит» в списке литературы не превращает сверку сумм в профессиональное заключение. Жанр собственного действия нужно называть так же точно, как жанр книги.
Рабочий лист для следующего чтения
Ниже — шесть полей, которые можно перенести в исследовательский блокнот. Их удобно заполнить сначала для одного показателя и одной книги. Если поле остаётся пустым, не заменяйте его общим словом «анализ»: пустота показывает, какое решение ещё требуется.
Мой вопрос. Какой показатель изменился, где и за какой период? Для примера: средняя начисленная месячная оплата в двух условных совокупностях сотрудников.
Единица наблюдения. Организация, человек, рабочее место или регион? В примере исходно заданы сотрудники двух групп, а средняя рассчитана для их совокупности.
Версия источника. Полное заглавие, редактор или автор, источник библиографических сведений, дата и ограничения электронной версии. Отдельно отметить коллизию, если она не устранена титульным листом.
Прочитанный участок. Введение, конкретная глава, оглавление или карточка. Указать начало и конец, чтобы позже не принять рабочую заметку за обзор всего произведения.
Разрешённый вывод. Одна фраза, которую действительно поддерживает прочитанное. В примере: средняя может измениться при неизменной оплате внутри групп вследствие изменения их долей.
Следующее доказательство. Какие данные или главы нужны для более сильного утверждения? Для реального исследования — источники начислений и численности, профессиональный состав, рабочее время, дополнительные условия и выбранный способ объяснения.
После заполнения проверьте пять вещей: совпадают ли периоды числителя и знаменателя; сохранена ли одна совокупность; отделены ли уровень и изменение; названы ли изменения долей в нужных единицах; не появился ли причинный вывод без соответствующих данных. Это контроль собственного рассуждения, а не универсальная процедура проверки любой бухгалтерской отчётности.
Если нужна общая логика построения экономического исследования, её можно сопоставить с материалом о вопросе, данных и методе экономической монографии. Там рассматривается организация собственной работы; здесь решается другая задача — выбор конкретных источников по учёту, аудиту и оплате труда. Не требуется переносить чужой пример или набор выводов: полезна последовательность проверки собственного вопроса.
Для проверки связи между тезисом, данными и ограничением полезен разбор аргументации в монографии: он помогает не принять арифметическую сверку за объяснение причин.
Вопросы о выборе монографий
Какую монографию по учёту брать первой?
Ту, предмет которой совпадает с вашей трудностью. Если непонятно, как связать финансовые и нефинансовые сведения об организации, рассмотрите работу об интегрированной отчётности и начните с её постановки задачи. Если вопрос относится к отдельному объекту учёта, подборку придётся дополнить предметным исследованием: общее введение не заменяет анализа нужного объекта.
Можно ли сослаться на аннотацию как на доказательство результата книги?
Аннотация подтверждает заявленный предмет и помогает выбрать следующую работу для чтения. Она не заменяет аргумент главы, описание данных и проверку ограничений. В обзоре прямо пишите, что книга выбрана по издательскому описанию; не приписывайте ей фактических результатов, которых не читали.
Почему пересчёт средней не назван аудитом?
В примере проверены заданные числа и арифметические действия. Не исследовались документы реальной организации, не выполнялось профессиональное задание и не выдавалось заключение. Название действия должно соответствовать его фактическому объёму, даже когда в библиографии есть монография об аудите.
Если средняя снизилась на 20%, каждому стали платить меньше?
Нет, такой вывод из одного среднего не следует. В учебном примере внутри групп остаются 80 000 и 40 000 руб., но более высокооплачиваемая группа сокращается с 5 до 2 сотрудников. Меняются веса, поэтому средняя падает с 60 000 до 48 000 руб. Индивидуальную динамику нужно исследовать отдельно.
Зачем читать книгу о заработной плате, объявленную в 2008 году?
Чтобы поставить исторический или методологический вопрос и увидеть направления анализа. Её нельзя использовать как готовое описание сегодняшнего рынка труда. Для современного эмпирического вывода потребуются актуальные данные и чтение соответствующей методологии; исторический период глав сохраняется в ссылке и объяснении.
Есть ли здесь книга с точным названием «Заработная плата и социально-экономическое развитие»?
Нет, такое точное издание в этой подборке не установлено. Направление раскрывается через конкретную книгу «Заработная плата в России: эволюция и дифференциация» и маршрут по её опубликованному оглавлению. Если в задании подразумевается другое определённое произведение, нужны автор, издательство, год или ISBN; выдумывать заглавие на основе темы нельзя.