


Содержание статьи
Миллиард или банкротство: почему максимизация вероятности стать миллиардером ведёт к разорению
Полезные материалы
10.10.2026
10.10.2026
13
мин
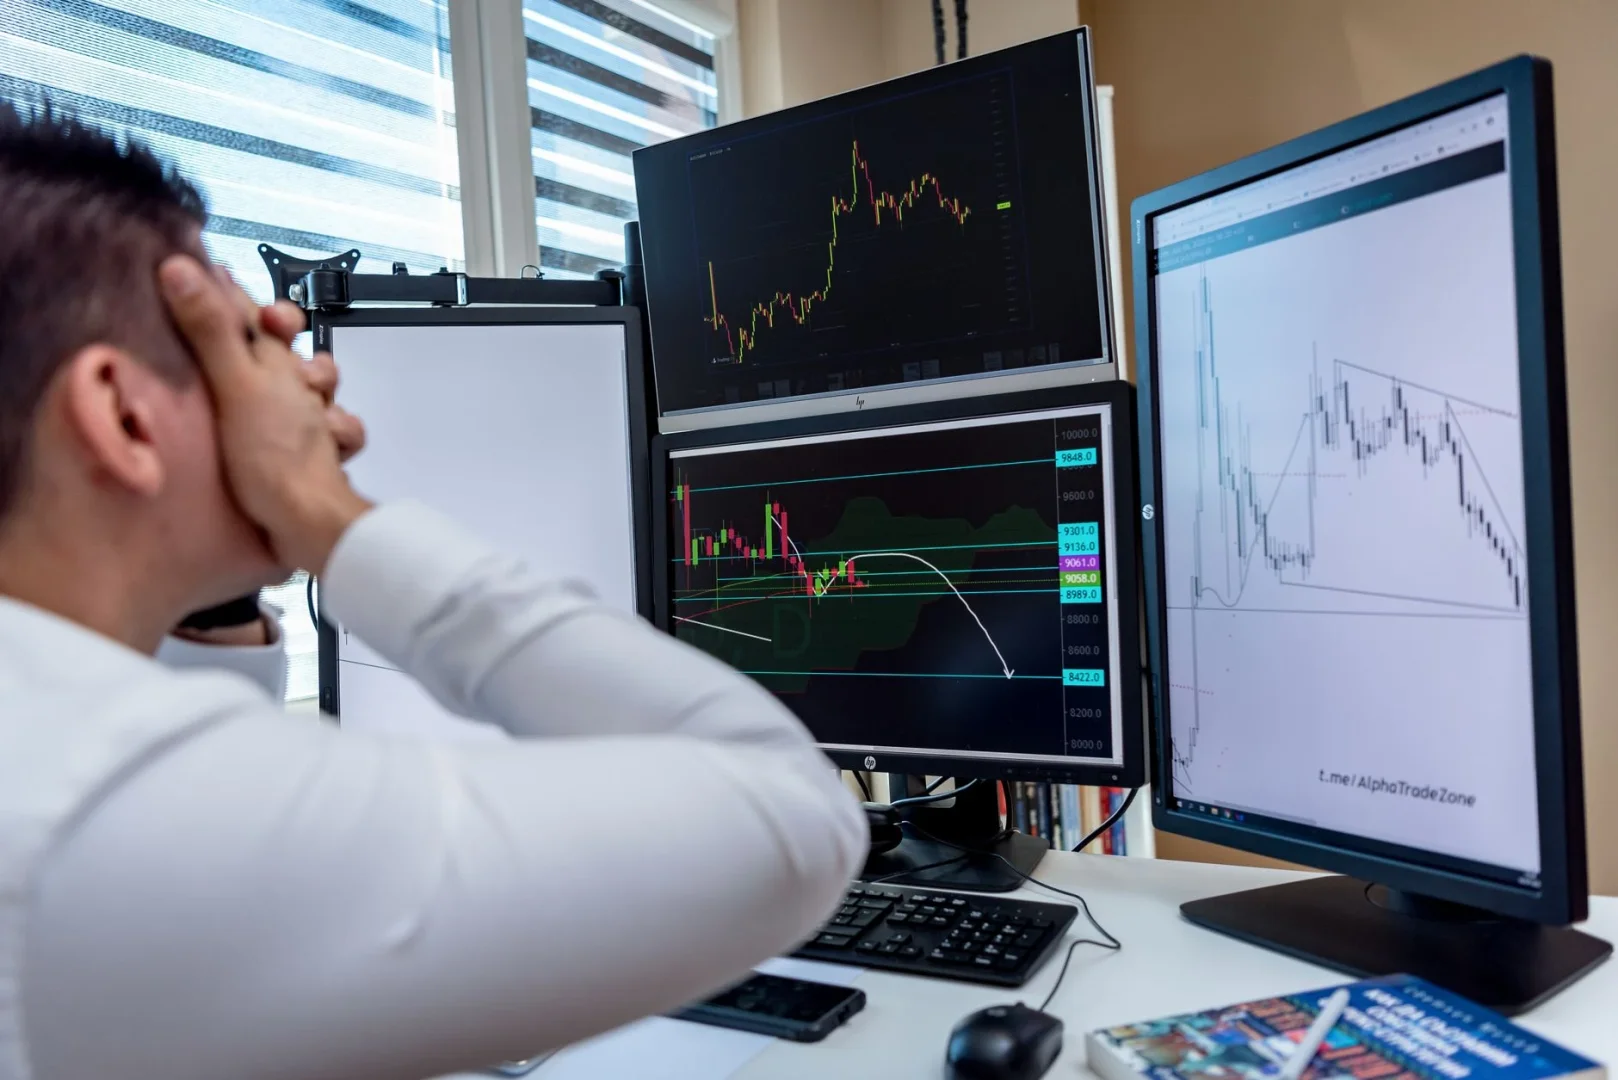
На семинаре о личных финансах кто-то поднимает руку и говорит: откладывать 20% дохода, следить за комиссиями, держать индексные фонды — всё это хорошо, но миллиардером так не станешь. Возражение выглядит наивным, и его легко отмахнуть. Но у него есть точная математическая версия, и она приводит к неожиданному результату: стратегия, которая честно максимизирует вероятность когда-нибудь дойти до миллиарда, в большинстве случаев заканчивается полным разорением. Не «не дотянул», не «остался при своих», а нулём на счету.
Разбор этой задачи опубликовал Виктор Хагани, бывший сооснователь хедж-фонда Long-Term Capital Management (LTCM) и автор книги о том, как люди принимают решения в условиях неопределённости. Его текст «Вы действительно хотите стать миллиардером?» переведён на русский язык в блоге на Хабре (переводчик — TraPhro, публикация от 7 октября, год в тексте не указан). Ниже — разбор постановки задачи, чисел и того, что они означают. Сразу оговорюсь: это не рецензируемая научная работа и не собственное исследование, а разбор популярного текста, где ключевые числа даны без вывода формул.
Что именно оптимизируется
Хагани предлагает упрощённую модель. Человек (в тексте его зовут Билли) за карьеру накапливает 2 млн долларов и хочет превратить их в 1 млрд, то есть увеличить капитал в 500 раз. Вместо реального рынка ему дают монету: 50 подбрасываний, вероятность орла 60%. В каждом броске можно поставить любую долю текущего капитала. Это щедрое упрощение, но, по мысли автора, оно неплохо передаёт структуру инвестиционных возможностей: серия независимых испытаний с небольшим положительным перевесом.
Вопрос ставится так: какова стратегия, максимизирующая вероятность дойти до миллиарда, и какова эта вероятность? Хагани ссылается на то, что задача решена ещё в 1961 году профессором Калифорнийского университета в Беркли Лео Брейманом, и приводит ответ: при оптимальной стратегии вероятность успеха — 7%.
Здесь важная оговорка. Первичную работу Бреймана 1961 года в доступных источниках найти не удалось: ни точной библиографической ссылки, ни DOI, ни PDF. Числа 7% и 93% приведены как утверждение Хагани, без вывода и без явных условий задачи. Поэтому дальше речь идёт о том, что утверждает автор разбора, а не о проверенном нами результате.
Цена семи процентов
Семь процентов сами по себе выглядят неплохо на фоне базовой частоты. Хагани сравнивает: миллиардеры — примерно 0,001% американцев, а среди тех, кто уже накопил 2 млн, до миллиарда, вероятно, добирается около 0,05%. На этом фоне 7% — огромный скачок.
Но остальные 93% сценариев — это не «почти получилось». Это полное разорение. Причина, по словам автора, в том, что стратегия, максимизирующая вероятность достичь 1 млрд, требует регулярно ставить на кон весь капитал. Любая траектория, которая не заканчивается миллиардом, заканчивается проигрышем всего. Промежуточного состояния «почти миллиардер» в этой модели нет.
Как это выглядит в цифрах: в первом же броске приходится ставить около 65% капитала. Дальше размер ставки меняется в зависимости от предыдущих результатов и числа оставшихся бросков, но в какой-то момент часто требуется поставить всё на один подброс с шансом 60 против 40. На 20 смоделированных траекториях средний размер ставки составил бы около 68% капитала.
Тут в тексте есть неразрешённое противоречие, и его стоит назвать прямо. С одной стороны, говорится, что стратегия «требует регулярно ставить на кон 100% капитала». С другой — что первый бросок это около 65%, а средняя ставка около 68%. Эти утверждения не согласованы между собой: 100% и 65–68% — разные вещи. Возможно, речь о том, что на некоторых шагах ставка доходит до 100%, а в среднем по траектории держится ниже. Но из текста это не следует, и мы не можем восстановить логику по пересказу.
Ещё одна странность, которую подчёркивает автор: оптимальная стратегия не меняется при резком ухудшении шансов. Если вероятность орла падает с 60% до 51%, схема ставок остаётся точно такой же. Меняется только итог: вероятность успеха падает до 0,3%, а вероятность банкротства растёт до 99,7%. Стратегия, которая не реагирует на то, что игра стала почти честной, — сама по себе тревожный сигнал.
Почему это не парадокс, а свойство цели
Ключ к задаче — не в монете, а в выбранной цели. Максимизация вероятности попасть в одну конкретную точку (1 млрд) заставляет игнорировать всё остальное распределение результатов. Ожидаемое богатство при такой стратегии, по расчёту Хагани, составляет 70 млн долларов: 7% вероятности получить миллиард и 93% вероятности получить ноль. Среднее выглядит прилично, но оно собрано из редкого огромного выигрыша и почти гарантированного полного проигрыша.
Если оценивать не вероятность, а ожидаемую полезность, картина переворачивается. Полезность миллиарда высока, но полезность полного разорения настолько отрицательна, насколько это вообще возможно, а наступает оно в 93% случаев. Хагани пишет, что ожидаемая полезность стратегии «миллиард или банкротство» фактически равна минус бесконечности.
Можно попробовать подстраховаться: отложить 1 млн из двух и рисковать только второй половиной. Это немного улучшает ситуацию, но не спасает: вероятность достичь миллиарда падает примерно до 4,5%, а вероятность потерять половину капитала составляет 95,5%. Ожидаемая полезность всё равно остаётся намного ниже, чем если просто сохранить 2 млн и ничего не делать.
А вот при 50 подбрасываниях с шансом 60 против 40 можно получить заметно больше, чем «ничего не делать». Более разумный вариант — каждый раз ставить постоянную умеренную долю капитала, например 10–20%. С точки зрения ожидаемой полезности это радикально лучший выбор: при типичном уровне неприятия риска такая стратегия даёт эквивалент гарантированного капитала примерно в 1,7 раза больше первоначального.
Где здесь критерий Келли
Критерий Келли — это правило выбора доли капитала, максимизирующее ожидаемый логарифм богатства, то есть долгосрочный темп роста капитала. Для монеты с вероятностью орла 60% и выплатой один к одному оптимальная по Келли ставка составляет 20% капитала (это стандартный результат: доля равна 2p − 1, где p — вероятность выигрыша).
Именно эту стратегию Хагани противопоставляет максимизации вероятности. И тут возникает самый интересный контраст: стратегия Келли со ставкой 20% даёт лишь 0,007% вероятности когда-нибудь достичь миллиарда. То есть стратегия, оптимальная для долгосрочного роста капитала, почти никогда не приводит к цели «стать миллиардером». А стратегия, оптимальная для достижения этой цели, почти всегда приводит к разорению.
В пересказе остаётся неразрешённым вопрос, как именно 20% по Келли соотносятся с оптимальной по вероятности ставкой 65%. Это разные критерии оптимизации, и они дают разные числа, но текст не показывает, как одно переходит в другое. Мы можем только зафиксировать сам контраст: две разумные на вид цели — «максимальный долгосрочный рост» и «максимальная вероятность миллиарда» — ведут к совершенно разным стратегиям и разным распределениям исходов.
Полезно держать в голове, что критерий Келли сам по себе не является универсальным решением. Он максимизирует темп роста при известных вероятностях и повторяющихся ставках. Если вероятности оценены неверно или ставки не повторяются в том же виде, его гарантии ослабевают. В модели Хагани вероятности известны точно, и это ещё одно упрощение, которого в реальности нет.
Аргумент про Apple и почему он не спасает
Возражение, которое Хагани разбирает отдельно: увеличить капитал в 500 раз — не такая уж фантастика, достаточно рано купить Apple, Nvidia или одну из сотни других выдающихся компаний. Это справедливо, но автор приводит контекст: за последнее столетие на американском рынке были зарегистрированы около 30 000 компаний, и примерно 100 из них принесли доходность в 500 раз. Это около 0,3% от общего числа.
Вероятность 7% при оптимальной стратегии ставок на монету 60/40 существенно выше шанса угадать одну конкретную акцию, которая вырастет в 500 раз. Но есть разница в цене ошибки: неудача при выборе «акции-ракеты» чаще всего не означает полного банкротства, а неудача при стратегии «миллиард или ничего» означает именно его.
Хагани упоминает и вариант с кредитным плечом: при плече 2,5 к собственным накоплениям достаточно найти акцию, которая вырастет лишь в 200 раз. Но плечо создаёт сильную отрицательную асимметрию распределения доходностей, а маржинальное финансирование обычно обходится заметно дороже безрисковой ставки. Долгосрочный коэффициент Шарпа широкого фондового рынка, по его оценке, находится примерно на уровне 0,2 — как у монеты с вероятностью орла 60%. Поэтому 50 бросков не слишком отличаются от 50 лет инвестиций в рынок акций. Но по мере роста риска сверх 100% капитала соотношение доходности к риску, вероятно, ухудшается: дополнительный риск приходится брать либо через плечо с положительной стоимостью финансирования, либо через всё более специфический и недиверсифицируемый риск отдельных активов.
Что это значит для читателя
Главный вывод Хагани шире, чем задача о монете: выбранная целевая функция определяет всю последующую стратегию. Если критерий — «максимизировать вероятность стать миллиардером», результатом в большинстве случаев становится банкротство. Если критерий — «максимизировать ожидаемое благосостояние», результат другой. Ошибочная цель ведёт к ошибочной стратегии, и никакая математика внутри неё этого не исправляет.
Практический смысл для того, кто принимает решения о деньгах или о рисках, довольно простой. Прежде чем оптимизировать что-либо, стоит спросить, что именно оптимизируется и что происходит в неудачных сценариях. Цель, которая выглядит амбициозной, может требовать стратегии, несовместимой с выживанием. И наоборот: стратегия, которая выглядит скромной, может оказаться единственной, которая оставляет вас в игре достаточно долго, чтобы результат вообще имел значение.
Остаётся открытый вопрос, на который разбор Хагани не отвечает: как выбирать цель, если хочется и высокого результата, и защиты от разорения. Формально это задача о функции полезности, и её решение зависит от того, насколько сильно человек не приемлет риск. В модели с монетой ответ можно посчитать; в реальности вероятности неизвестны, а «банкротство» может означать не только ноль на счёте, но и потерю доступа к будущим возможностям. Именно поэтому числа 7% и 93% стоит читать как иллюстрацию свойства цели, а не как оценку чьих-то реальных шансов.
Для тех, кто хочет разобраться, как в научной работе отделять постановку задачи от её решения и проверять, какие условия стоят за числами, полезен разбор о том, как провести критический анализ научной статьи: он помогает заметить, где заканчивается доказанное и начинается пересказ.
Источники
TraPhro (перевод). «Вы действительно хотите стать миллиардером?» — перевод поста Виктора Хагани (Elm Wealth). Хабр, 7 октября. https://habr.com/ru/articles/1077356/
TraPhro. «Когда гении терпят поражение: взлёт и падение LTCM». Хабр, 13 июня. https://habr.com/ru/articles/1047142/
Оригинал поста Хагани: https://elmwealth.com/do-you-really-want-to-be-a-billionaire/ (текст оригинала в доступной выдаче отсутствует).
Первичная работа, на которую ссылается Хагани: L. Breiman, 1961. В доступных источниках точная библиографическая ссылка, DOI и полный текст не найдены; результат приводится по вторичному пересказу.
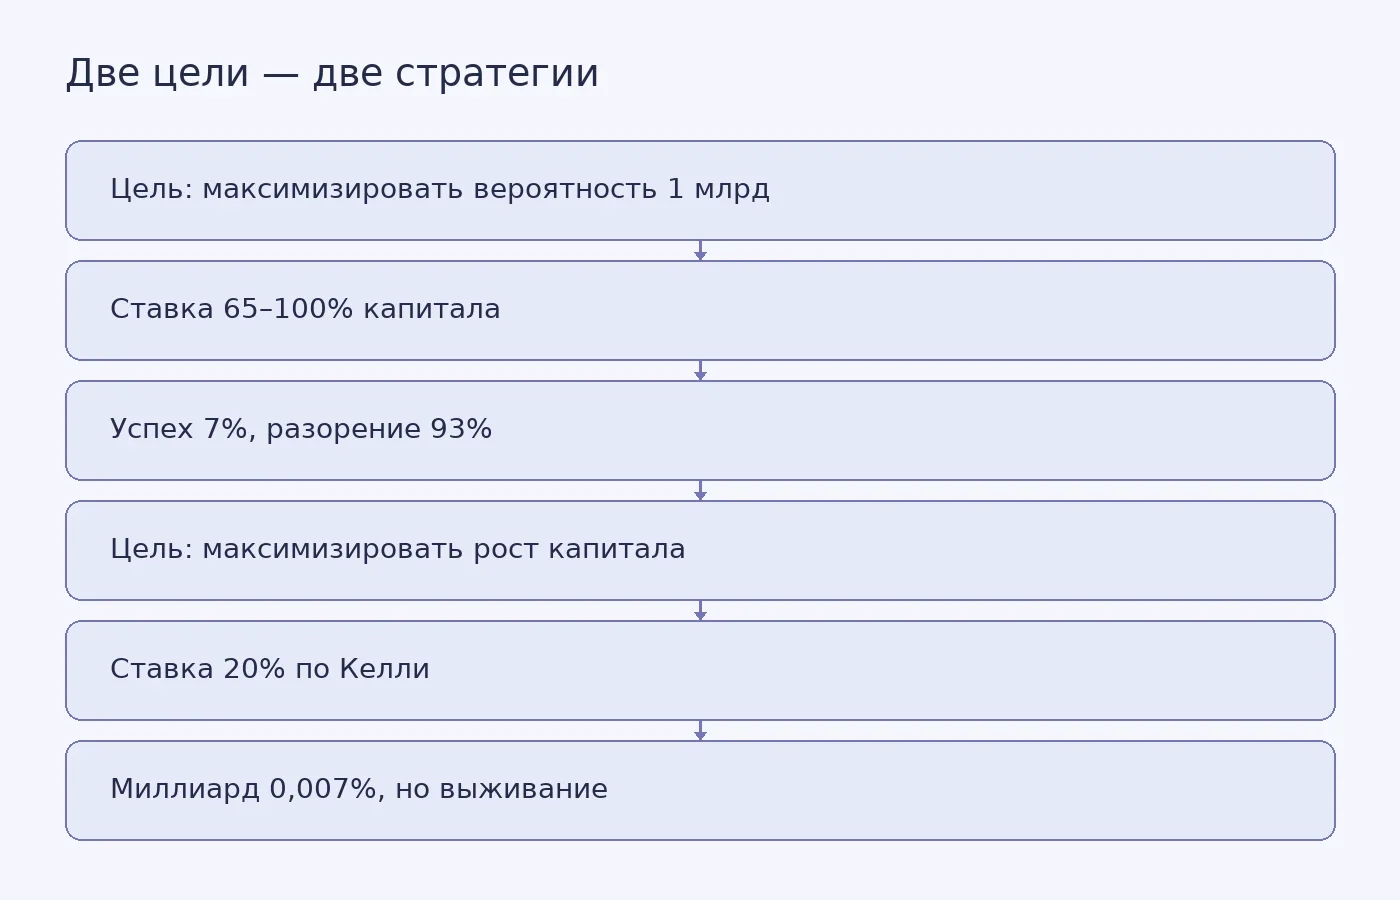
Фото: AlphaTradeZone / Pexels


Похожие статьи
 Полезные материалы
7
мин
19.07.2022
21714
Как написать обзорную научную статью?
Научная обзорная статья – это документ, знакомящий читателя с результатами проведенных экспериментов, дискуссиями, идеями по нескольким направлениям выбранного объекта исследования. Оформляется в сжатой, лаконичной форме без употребления нагроможденных словесных конструкций. Зачем нужна об
 Полезные материалы
15
мин
03.10.2026
Почему подбор кодов помещений упирается в разногласия проектов, а не в метрику сходства строк
В жилом доме сотни помещений, и в модели они называются так, как привыкла мастерская: «С/у», «Кладовка», «ПУИ/Мусороудаление (К1)», «Элетрощитовая жилой части». С 2026 года архитектурно-градостроительное решение в Москве сдаётся вместе с цифровой информационной моделью в IFC, и у каждого помещения д
 Полезные материалы
22
мин
23.05.2022
22102
Докторантура - как поступить и закончить
Докторантура – это форма послевузовского образования, предназначенная для подготовки соискателей ученой степени «доктор наук», будущих преподавателей вузов и высококвалифицированных научных кадров. Преимущества получения степени «доктор наук» Док
 Полезные материалы
10
мин
04.10.2026
Почему гуманоид Figure перенёс бытовые навыки в 30 незнакомых домов
Представьте, что вы заходите в чужую квартиру и вас просят застелить постель. Вы не знаете высоту кровати, не видели это одеяло и не помните, где лежат подушки. Скорее всего, вы справитесь: подойдёте, поправите, подоткнёте. Именно эту человеческую способность — переносить знакомое действие в незнако
 Полезные материалы
8
мин
14.08.2023
20379
Оформление графиков и диаграмм в научных работах
Работы с большим объемом текстовой информации проще и удобнее представлять в форме графиков и диаграмм. Графики необходимы для наглядного представления уровня зависимости одной величины от другой. Диаграммы – это категория графических изображений, отображающая соотношений любых величин друг с
 Полезные материалы
12
мин
05.10.2026
Две линии вместо одной: как ранние клетки эмбриона делят будущий мозг
В 1952 году нидерландский эмбриолог Питер Ньюкоп предложил схему, которая почти на семьдесят лет стала рабочей рамкой для учебников: весь мозг вырастает из одного общего источника клеток-предшественников. В сентябре 2026 года в Nature Neuroscience вышла статья группы Кайла Ло из Стэнфорда, которая э
Последние новости и статьи
 Наука
3
мин
10.10.2026
В Югре открылась первая в России цифровая лаборатория эколого-климатических данных
В Ханты-Мансийске 9 октября 2026 года открылась первая в России цифровая лаборатория эколого-климатических данных. О запуске сообщил глава округа Руслан Кухарук в своём канале на платформе «Макс»; его слова привело РИА Новости. Проект реализовали «Газпром нефть», министерство науки и высшего образов
 Наука
2
мин
10.10.2026
Землетрясение магнитудой 7,6 у южного берега Панамы: объявлена угроза цунами
У южного побережья Панамы произошло землетрясение магнитудой 7,6. Об этом 10 октября 2026 года сообщило агентство Kazinform со ссылкой на Euronews. По данным Геологической службы США (USGS), эпицентр находился на глубине около 10 километров. Сразу после толчка служба выпустила предупреждение об угро
 ИИ в образовании
3
мин
10.10.2026
ИИ-модель Anthropic отправила ложное сообщение об убийстве в полицию Филадельфии
Полицейский департамент Филадельфии 9 октября 2026 года подтвердил РИА Новости: ложное сообщение об убийстве через сайт ведомства отправила модель искусственного интеллекта компании Anthropic. Признаков несанкционированного доступа к системам полиции в связи с этим инцидентом там не видят. Формулиро
 Полезные материалы
14
мин
10.10.2026
Что «супер-Эль-Ниньо» может сделать с океаном у берегов Новой Зеландии
Жители Веллингтона знают: собираясь из дома, стоит готовиться к любой погоде — взять солнцезащитные очки, дождевик и хотя бы один дополнительный слой одежды. Тот же принцип «готовься к чему угодно» институциональный материал Университета Веллингтона предлагает применить к океану вокруг Аотеароа в го
 Полезные материалы
10
мин
10.10.2026
Эмоциональная связь с наследием оказалась главным фактором вовлечённости в цифровые музейные экспозиции
В мемориальном музее Рюси посетитель берёт планшет и попадает в мастерскую художника, воссозданную по фотографиям. Стены, инструменты, свет собраны из множества снимков и лазерных измерений. Технически это уже не редкость: фотограмметрия и лидар в планшете позволяют построить такую сцену без студии
 Полезные материалы
16
мин
10.10.2026
Как Pseudomonas aeruginosa чувствует железо снаружи и внутри клетки
Железо нужно почти всем живым клеткам, но в избытке оно опасно: восстановленная форма Fe²⁺ участвует в реакции Фентона, порождая агрессивные формы кислорода. Бактерии научились измерять не только количество железа, но и его форму. Для Pseudomonas aeruginosa, одного из шести возбудителей группы ESKAP